
Inflationen som mätt i KPI och även den räntefria KPIF är skapad av Riksbanken. Detta genom att först under ett decennium haft permanenta krisräntor som blåst upp enorma obligations- och skuldbubblor, mycket drivet av bostadsbubblan och fastighetsbubblan. Därefter när kombinationen av utbudschocker pga Covid, energipriserna och kriget i Ukraina fick priserna att stiga pga brist så eldade Riksbanken på inflationen genom att normalisera räntorna. Även i KPIF drar detta upp allt. I grunden har inflationen skapats av Riksbanken under Stefan Ingves som lockat in hushållen och företagen i skuldbubblorna. Vi lever nu med Ingves arv.
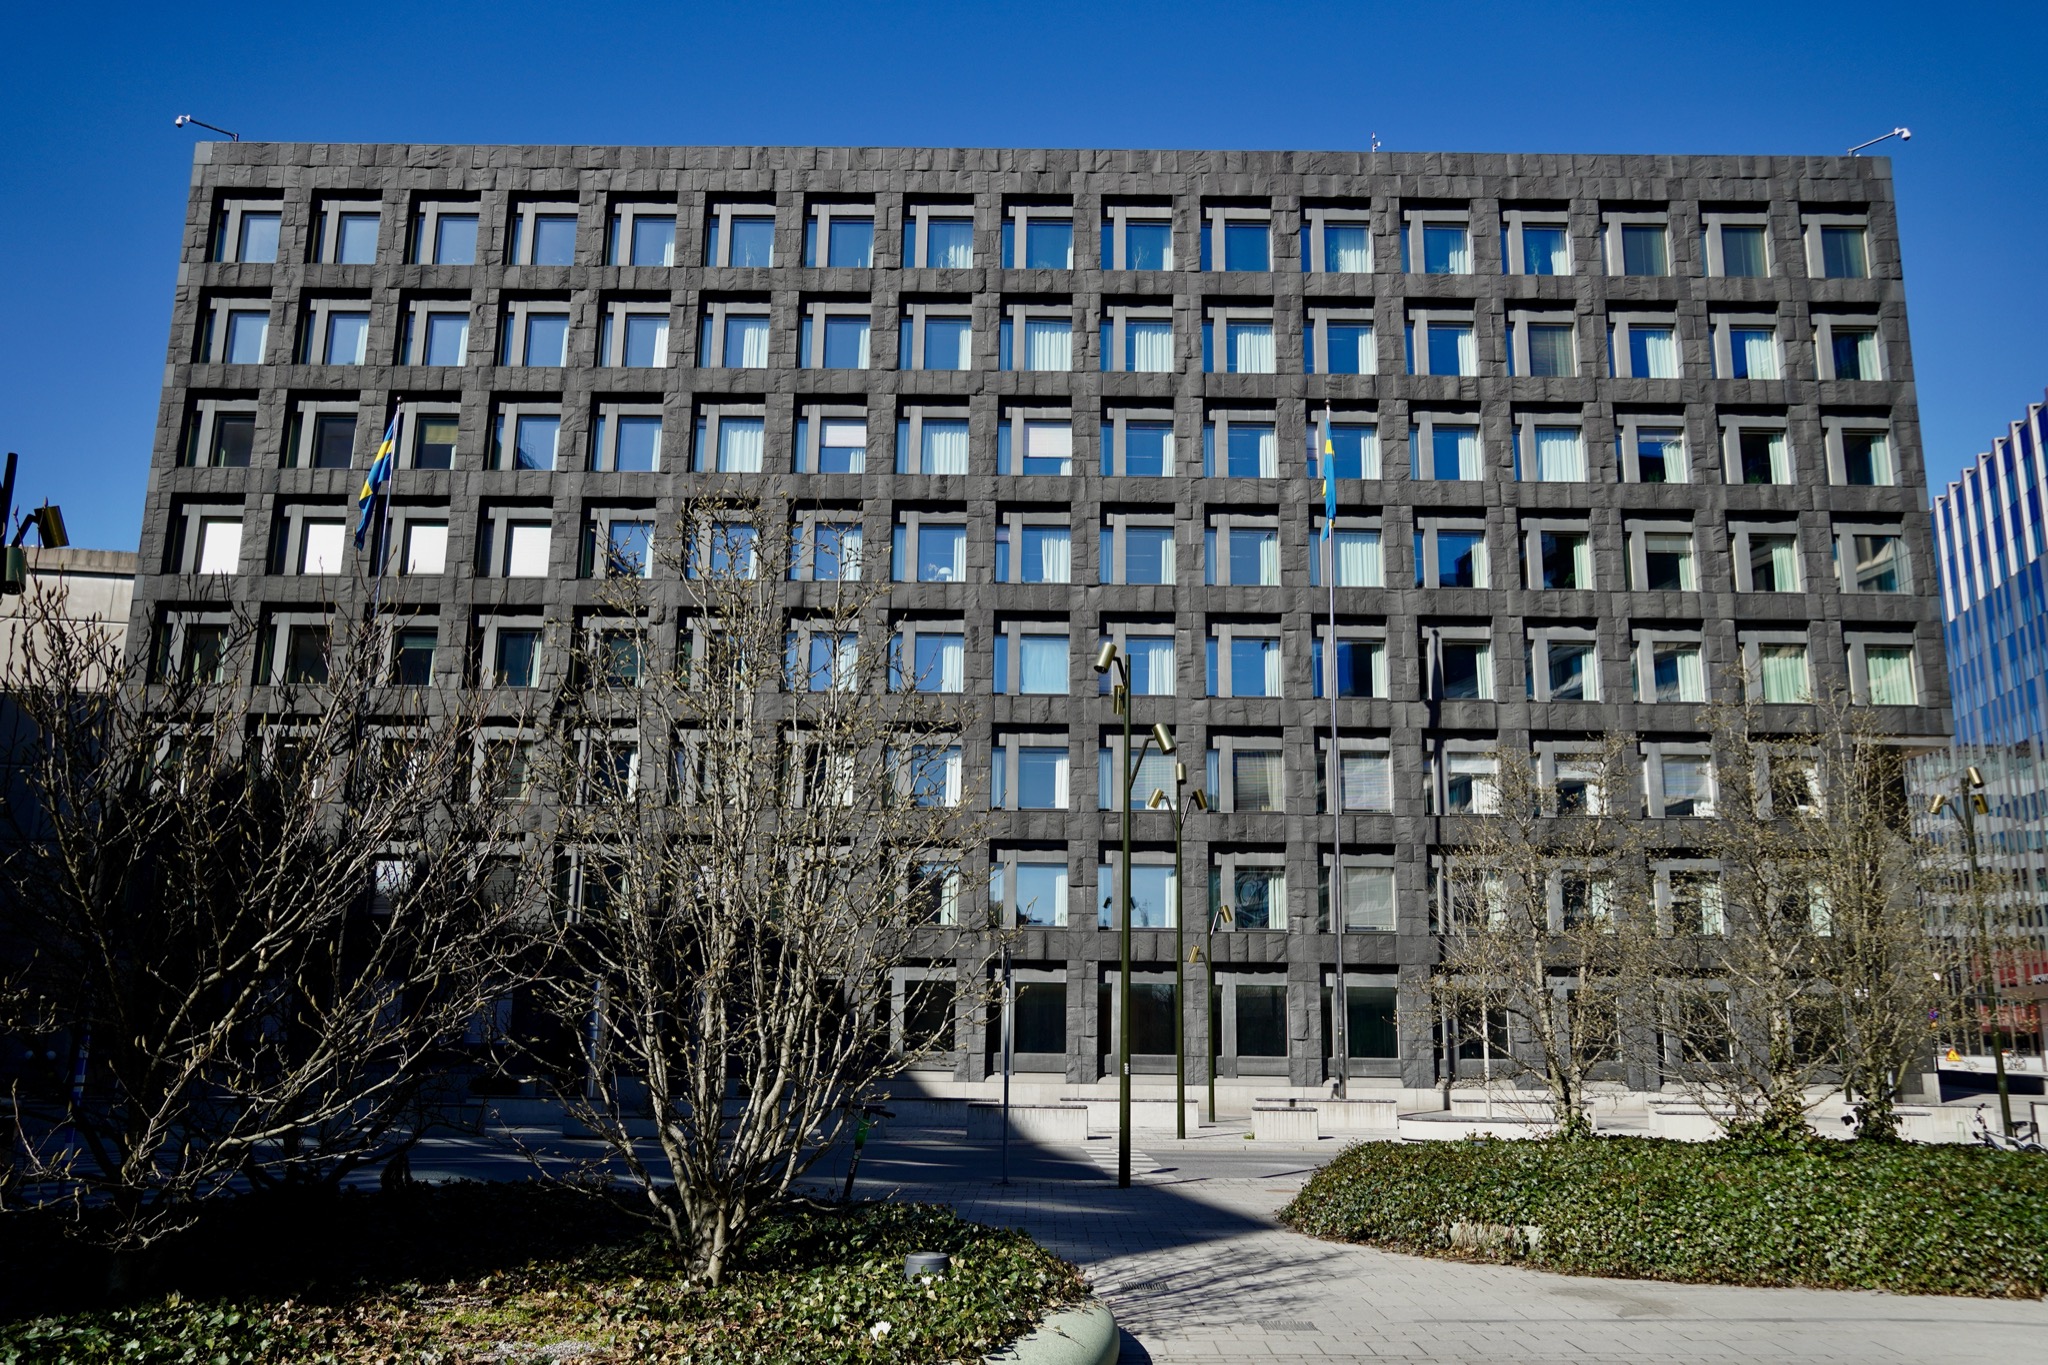
Riksbanken har under Ingves hela tiden tvagat sina händer och sagt att bubblorna i ekonomin inklusive att de svenska hushållen är bland värdldens mest skuldsatta inte är deras ansvar. Men krisräntorna har gjort att fartblinda svenskar i sin hysteri om att kunna bjuda över varandra om vem som kan låna mest för att köpa en befintlig bostad har byggt upp dessa skulder.
Det har sett likadant ut på fastighetssidan i den spiral som gör att belåningen driver upp fastighetspriserna, som gör att fastighetsbolagen redovisar vinster och därtill ökar sitt bokförda kapital och kan låna ännu mer.
Även andra företag och företagare har lånat som om det inte finns någon morgondag och allt har varit frid och fröjd när räntan var 0%.
Men sedan kom Covid och tillhörande störningar i de globala just-in-time-baserade logistikedjorna. Släng sedan på nedlagd kärnkraft och skenande energipriser och en andra utbudschock på grund av Rysslands invasion av Ukraina så försvagades kronan och brist började få priser att stiga.
Då började Riksbanken, som mekaniskt följer sin regelbok att man kan styra ett helt lands penningpolitik på en datapunkt, KPIF, och detta med ett medel räntan, att höja räntan. Riksbanken mäter på KPIF, som skippar effekterna av räntan för hushållen.
Men KPIF är inte hela sanningen – verkligheten är att alla företag med skulder tvingas på skenande kostnader med skenande räntor, inklusive Riksbankens räntehöjningar. Så det tvingar dem att höja priserna och Riksbanken skapar därmed konsumentprisinflationen inklusive i KPIF genom sina räntehöjningar.
Samtidigt har de inget val. Höjer de inte räntan faller kronan och allt prissätts internationellt. Den högre inflationen i Sverige kontra t ex eurozonen kan nästan helt förklaras med försvagad svensk krona. Och med den gigantiska skuldbubbla den privata sfären har i Sverige så ska kronan vara svag.
Men grundproblemet är att Riksbanken blåst upp bubblor i över ett decennium genom krisräntorna, och nu får man alltså alla betala för detta via skenande KPI, även de som är skuldfria. Och så är det alltid – kollektivet betalar för de som festat oansvarigt.
Kunde detta undvikits?
Ja.
Regeringen Reinfeldt kunde i samband med finanskrisen infört ett stenhårt amorteringskrav för hushållen, där alla bolån ska helt amorteras på 30 år, ner till 0% belåning. Ungefär detta gäller i många andra EU-länder, som därmed inte fått en bostadsbubbla. Men Borg-Reinfeldt gjorde inte detta, och inte heller Löfven-Andersson. Utan det infördes ett pliktskyldigt amorteringskrav, men alldeles för sent.
Varningar har utfärdats ända sedan 2008, men ingen har varit intresserad av att göra något åt det – varken politiker eller journalister, eftersom de själva bott sig rika på att tävla om vem som kan skuldsätta sig mest på den där bostaden.
Men i grunden är det Riksbankens krisräntor som är orsaken. Och enligt många prognoser av högavlönade ekonomer så kommer vi få betala detta långt in till 2030 innan svenskarnas reallöneinkomster är tillbaka på 2020 års nivåer. Om allt går bra och inget händer på vägen. 2020 är än så länge peak svenskt välstånd.
Vi får leva med Ingves arv i ett decennium. Och nu är det för sent. Slutar vi höja räntan faller kronan så stiger allt i pris på grund av fallande krona, undantaget möjligen 100% svenska mikrolokala tjänster som att städa toaletten eller klippa håret, som inte prissätts internationellt.


