
Utifrån responderande läsare innebär en bruttoskuldkvot på 500% små effekter, då få omfattas. Skulle Swedbanks nya policy bli branschstandard ger det alltså ingen större påverkan på bostadsmarknaden, vilket antagligen inte är meningen heller.
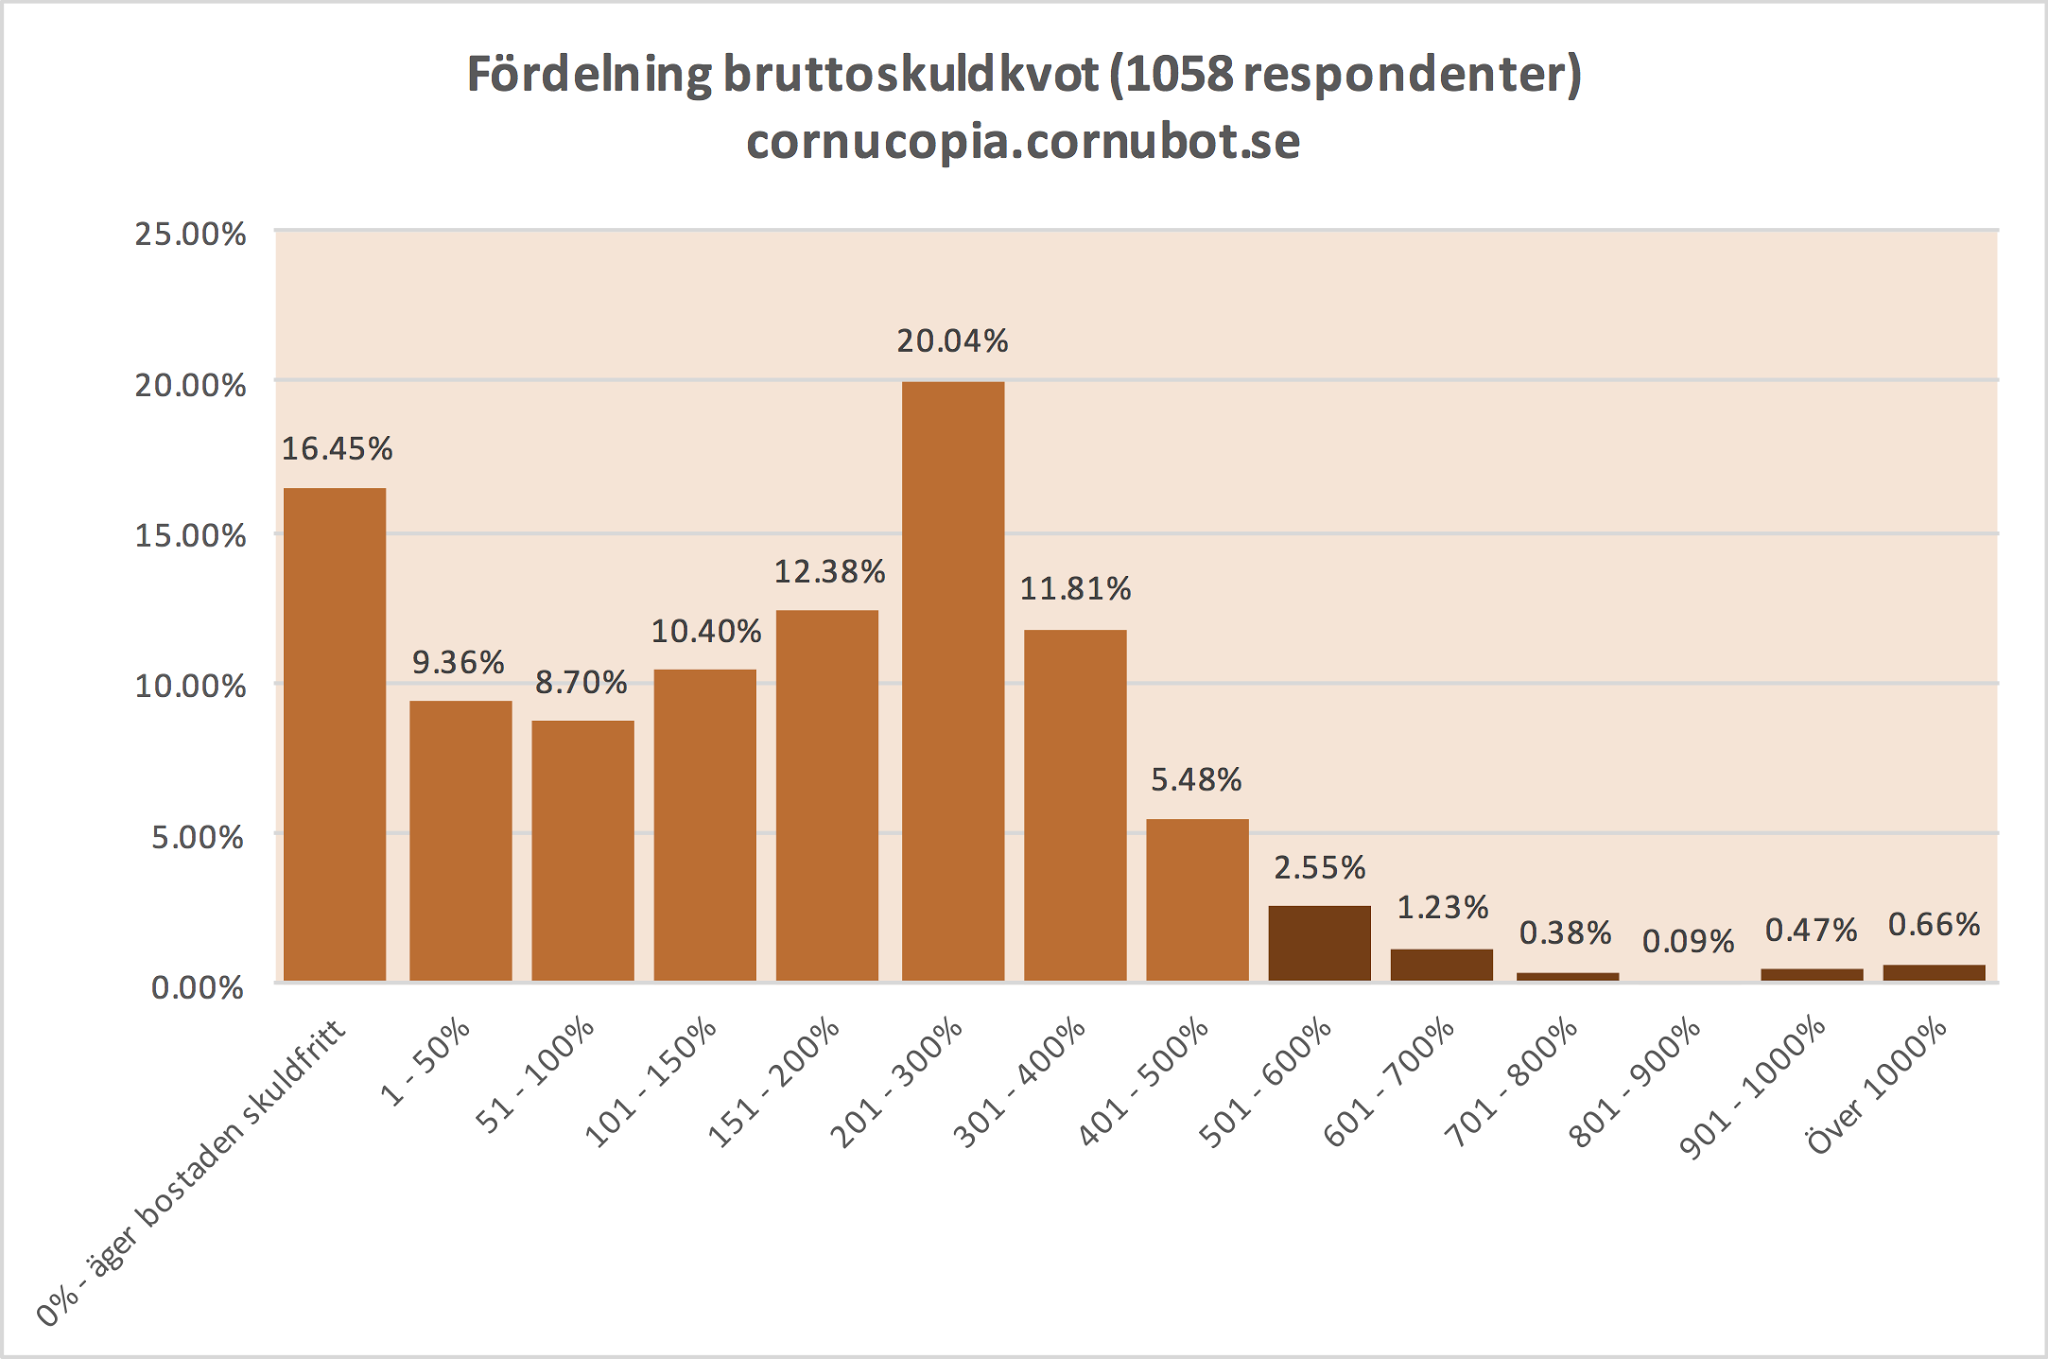 |
| Fördelning bruttoskuldkvot utifrån 1058 respondenter som äger sitt boende med eller utan skulder. |
Endast 5.39% av responderande läsare har en bruttoskuldkvot över 500%, alltså skulder dividerat med hushållets oskattade årsinkomst.
Dessa 5.39% kan säkerligen förklaras på olika sätt, t ex att man fått lägre inkomster genom att blivit arbetslös, föräldraledig, separation, pension etc, medan antagligen ytterst få från början fått beviljat lån på över 500% av bruttoinkomsten.
Kort sagt har ett införande av en bruttoskuldkvot på 500% antagligen mycket liten, eller rent av ingen, påverkan på bostadsmarknaden i det här läget. Det är säkerligen meningen, då bankerna genom att frivilligt införa sådant här hoppas undvika statlig reglering. Och då lägger man sig förstås på en nivå där man inte riskerar påverka bostadsbubblan väsentligt.
500% av bruttoinkomsten kan anses vara ”ofarligt” ur detta perspektiv, även om det är hutlöst mycket för ett hushåll. 300 – 500% nettoskuldkvot, dvs som produkt av disponibel inkomst efter skatt är ett mer vettigt skuldkvottak, men då knäcker man som sagt bostadsbubblan när få har råd att köpa i våra storstadsområden med de kraven på sig.
Sedan är förstås inte bloggläsarna representativa för befolkningen i stort, utan är högutbildade, högavlönade män som är tjänstemän, chefer eller egna företagare i storstadsområden. Men det är relevant för att titta kontra påverkan på bostadsmarknadens gräddhyllor.


