
Denna artikel publiceras i samarbete med Svensk Värdeförvaring.
Det positiva överväger på börserna i de asiatiska tidszonerna men kronfallet fortsätter och guldpriset når sin högsta nivå på några veckor. SBAB tror nu på en räntehöjning redan i december men höjer sin BNP-prognos. Marknaden tror att styrräntan i Sverige når 3.0% till december 2027 mot dagens 1.75%, vilket ger avsvärt dyrare bolån. Så kallade experter i media menar att kommer bli dyrare oavsett regeringsbildningen.
Stockholmsbörsen steg faktiskt återigen igår med +1.25% för OMXS30 och +1.06% för OMXSPI. Kronkursen fortsätter falla och dollarn kostar i skrivande stund 9:81 SEK, eller mars 2025 och euron 11:26 SEK eller januari 2025.

Guldpriset stiger dock och hittas på 1 383:- SEK, vilket är högsta nivån på några veckor.
Investeringsguld, viktiga papper, offsitebackuper och vissa sällan använda samlarföremål ska förvaras i bankfack. Svensk Värdeförvaring erbjuder bloggens läsare 30% i rabatt hela första året om man anmäler intresse för att öppna ett bankfack i Göteborg eller Stockholm via detta formulär (reklamlänk). En tidsstämpel plus dina ifyllda uppgifter kommer delas med Svensk Värdeförvaring AB och sedan raderas efter nästa kvartalsskifte. Bloggaren har själv öppnat fack hos SVF. Svensk Värdeförvarning erbjuder också nu möjligheten för äkta makar att ha gemensam tillgång till bankfack, vilket tidigare inte var möjligt och bjuder på detta första året för de av bloggens läsare som är intresserade.
I övriga Europa gick CAC 40 +0.58%, DAX +0.70%, FTSE 100 +1.19% och Euronext 100 +0.65%.
I USA stiger börserna trots räntehöjningen och S&P-500 gick +1.14% medan NAsdaq 100 gick +1.73%. Bäst inom ANGSTFANS var SpaceX med +2.60%, vilket bevisar att marknaden är sjuk och sämst gick Spotify med -3.40%.
Angående de sjuka värderingarna av AI-bubblan så skiter finansiärerna i detta, då de räknar med att börsnoteringar av Anthropic, OpenAI mfl kommer ske till mutliplar av tidigare privata nyemissioner och att man därmed kan dumpa över skiten på pensionsfonderna. Exempelvis värderades Anthropic under 1 000 miljarder USD i senaste kapitaltillstkottet, men väntas börsintroduceras till 2 000 miljarder. Detta är förmodligen i linje med det som sagts till tidigare investerare, som därmed på kort tid kan få 100% i vinst. Det spelar heller ingen egentlig roll för dessa om de ens säljer till pensionsfonderna. Ofta handlar det om privata fonder som får procentandelars förvaltningsavgifter på innehavet eller ännu hellre provision ju bättre resultatet är. Procenten på 2 000 miljarder är högre än på 1 000 miljarder, och fondbolaget och förvaltarna tjänar alltså mer ju högre AI-bubblan blåses upp. Målet är inte att göra andelsägarna rika, utan sig själva rika och andra folks pengar är en av de sju etablerade metoderna för detta. Sedan finns ju pensionsfonderna att dumpa över till.
Själv har jag sedan i våras slutat stoppa in likvider i aktiemarknaden, utan köper korta och långa räntefonder (Splitan Räntefond Sverige och Spiltan Högräntefond – jag har förlåtit Spiltan sedan pandemin nu) och räknar med att konjunkturmodellen kommer ge säljsignal i vinter varpå nedjustering till 40-60, 60-40, 80-20 ränta-aktier successivt kommer ske inför kraschen. Sedan ska man komma ihåg att krascher oftast är rätt korta och att IT-bubblans krasch blev så utdragen stavas 2001-09-11 och inte enbart IT-kraschen. Men enskilda aktier kommer likt då aldrig att återhämta sig, medan börsindex rensar ut underpresterarna och premierar de som går bra.
Tillägg: Då livslängden på en AI-hall är typ tre år måste man också ha en lönsamhet på typ 30% vinstmarginal på investerat kapital om året för att betala investeringarna, till skillnad mot forna tiders infrastrukturbubblor där man har haft upp till 100 år på sig. Själva AI-modellerna har en livslängd på några månader innan konkurrenten kommer ut med en skarpare och träningskostnaden måste alltså betala sig blixtsnabbt. Lycka till med det.

Börserna överväger positivt i de asiatiska tidsonerna även om ASX 200 är -0.16% och Straits Times -0.08%, så går Hng Seng +0.98%, KOSPI +2.47% och Nikkei 225 +1.41%.

SBAB höjer sin BNP-prognos för Sverige och tror nu på en räntehöjning redan i december i sin nya prognos Bomarknadsnytt. Chefsekonomen säger:
”Med anledning av den negativa omvärldsutvecklingen skulle jag bli extremt förvånad om vi inte får se en tydlig uppgång i inflationen framöver, även om det knappast blir så illa som sist det begav sig 2022. Flera centralbanker har redan höjt sina styrräntor.
Troligen vill Riksbanken se att inflationen ligger tydligt över målet under två månader i följd innan den beslutar om att höja styrräntan. Med anledning av det oväntat låga inflationsutfallet i augusti har vi skjutit upp den första höjningen av styrräntan från tidigare antagna november till december.”
Man justerar upp prognosen för BNP-tillväxten till 2.5% i år och 2.6% nästa år drivet av ökad privat konsumtion, men också att inflationen kommer stiga och bolåneräntorna därmed kommer höjas, inklusive en andra höjning i februari.
Som bekant vill Riksbanken ha Nobels Fredspris genom att via svenska räntehöjningar få stopp på att USA och Iran bombar varandra, så den oljeprisdrivna inflationen dämpas. Annars tror SBAB på 3.6% i KPI-inflation 2026 och 2.7% år 2028 och 3.3% och 2.7% för KPIF trots räntehöjningar.
Bostadspriserna väntas stiga med 4% i år och hösten brukar vara svag, och SBAB:s chefsekonom menar att prognosen är ”rätt osäker” för hösten. Bostadspriserna väntas stiga 4.8% nästa år och 4.3% år 2027 och 3.5% 2029, och räntehöjningar och inflation verkar inte kunna påverka detta nämnvärt. Styrräntan toppar på 2.25% eller 2.50% nästa år eller 2.22% i snitt.
Man tror att Riksbanken sänker sin styrränta 2028 och att vi då faktiskt fortfarande är i högkonjunktur, om än knapt, med 2.1% i tillväxt.

SEB konstaterar att marknaden tror att styrräntan räntan når ca 3.0% till slutet av 2027 och ligger kvar där hela 2028. Eller specifikt 2.93 – 2.97% vilket implicerar att det mesta av marknaden räknar med 3.0%.
Det är 1.25 procentenheter högre än idag och kommer öka boräntekostnaderna med nästan 50% från idag möjilga 2.58% till 3.83%, men för de som har sämre räntor idag blir förstås höjningen inte lika illa procentuellt sett, men samma i faktiska pengar.
Marknaden har förvånansvärt ofta rätt, men ändrar sig förstås. Detta är vad den tror just nu.
Allt blir dyrare för svensken oavsett regeringsbildning, iaf enligt de så kallade experter inklusive rövhattar som Dagens Industri grävt fram. Bland annat bolåneräntorna, elpriserna och dieselpriser påverkar, samt den svagare svenska kronan som med fördröjning kommer göra allt dyrare. En del ryska och Trumpnarrativ i den artikeln som att det är Ukrainas fel, fast det är Ryssland som driver ett illegalt ockupationskrig och kan åka hem närhelst de vill och få slut på det hela.
I övrigt rekommenderas villaägarna att sänka temperaturen inomhus för att spara pengar.
Mys.
114 kommentarer
Vafalls, den där segelbåten har ju en norsk flagga?!
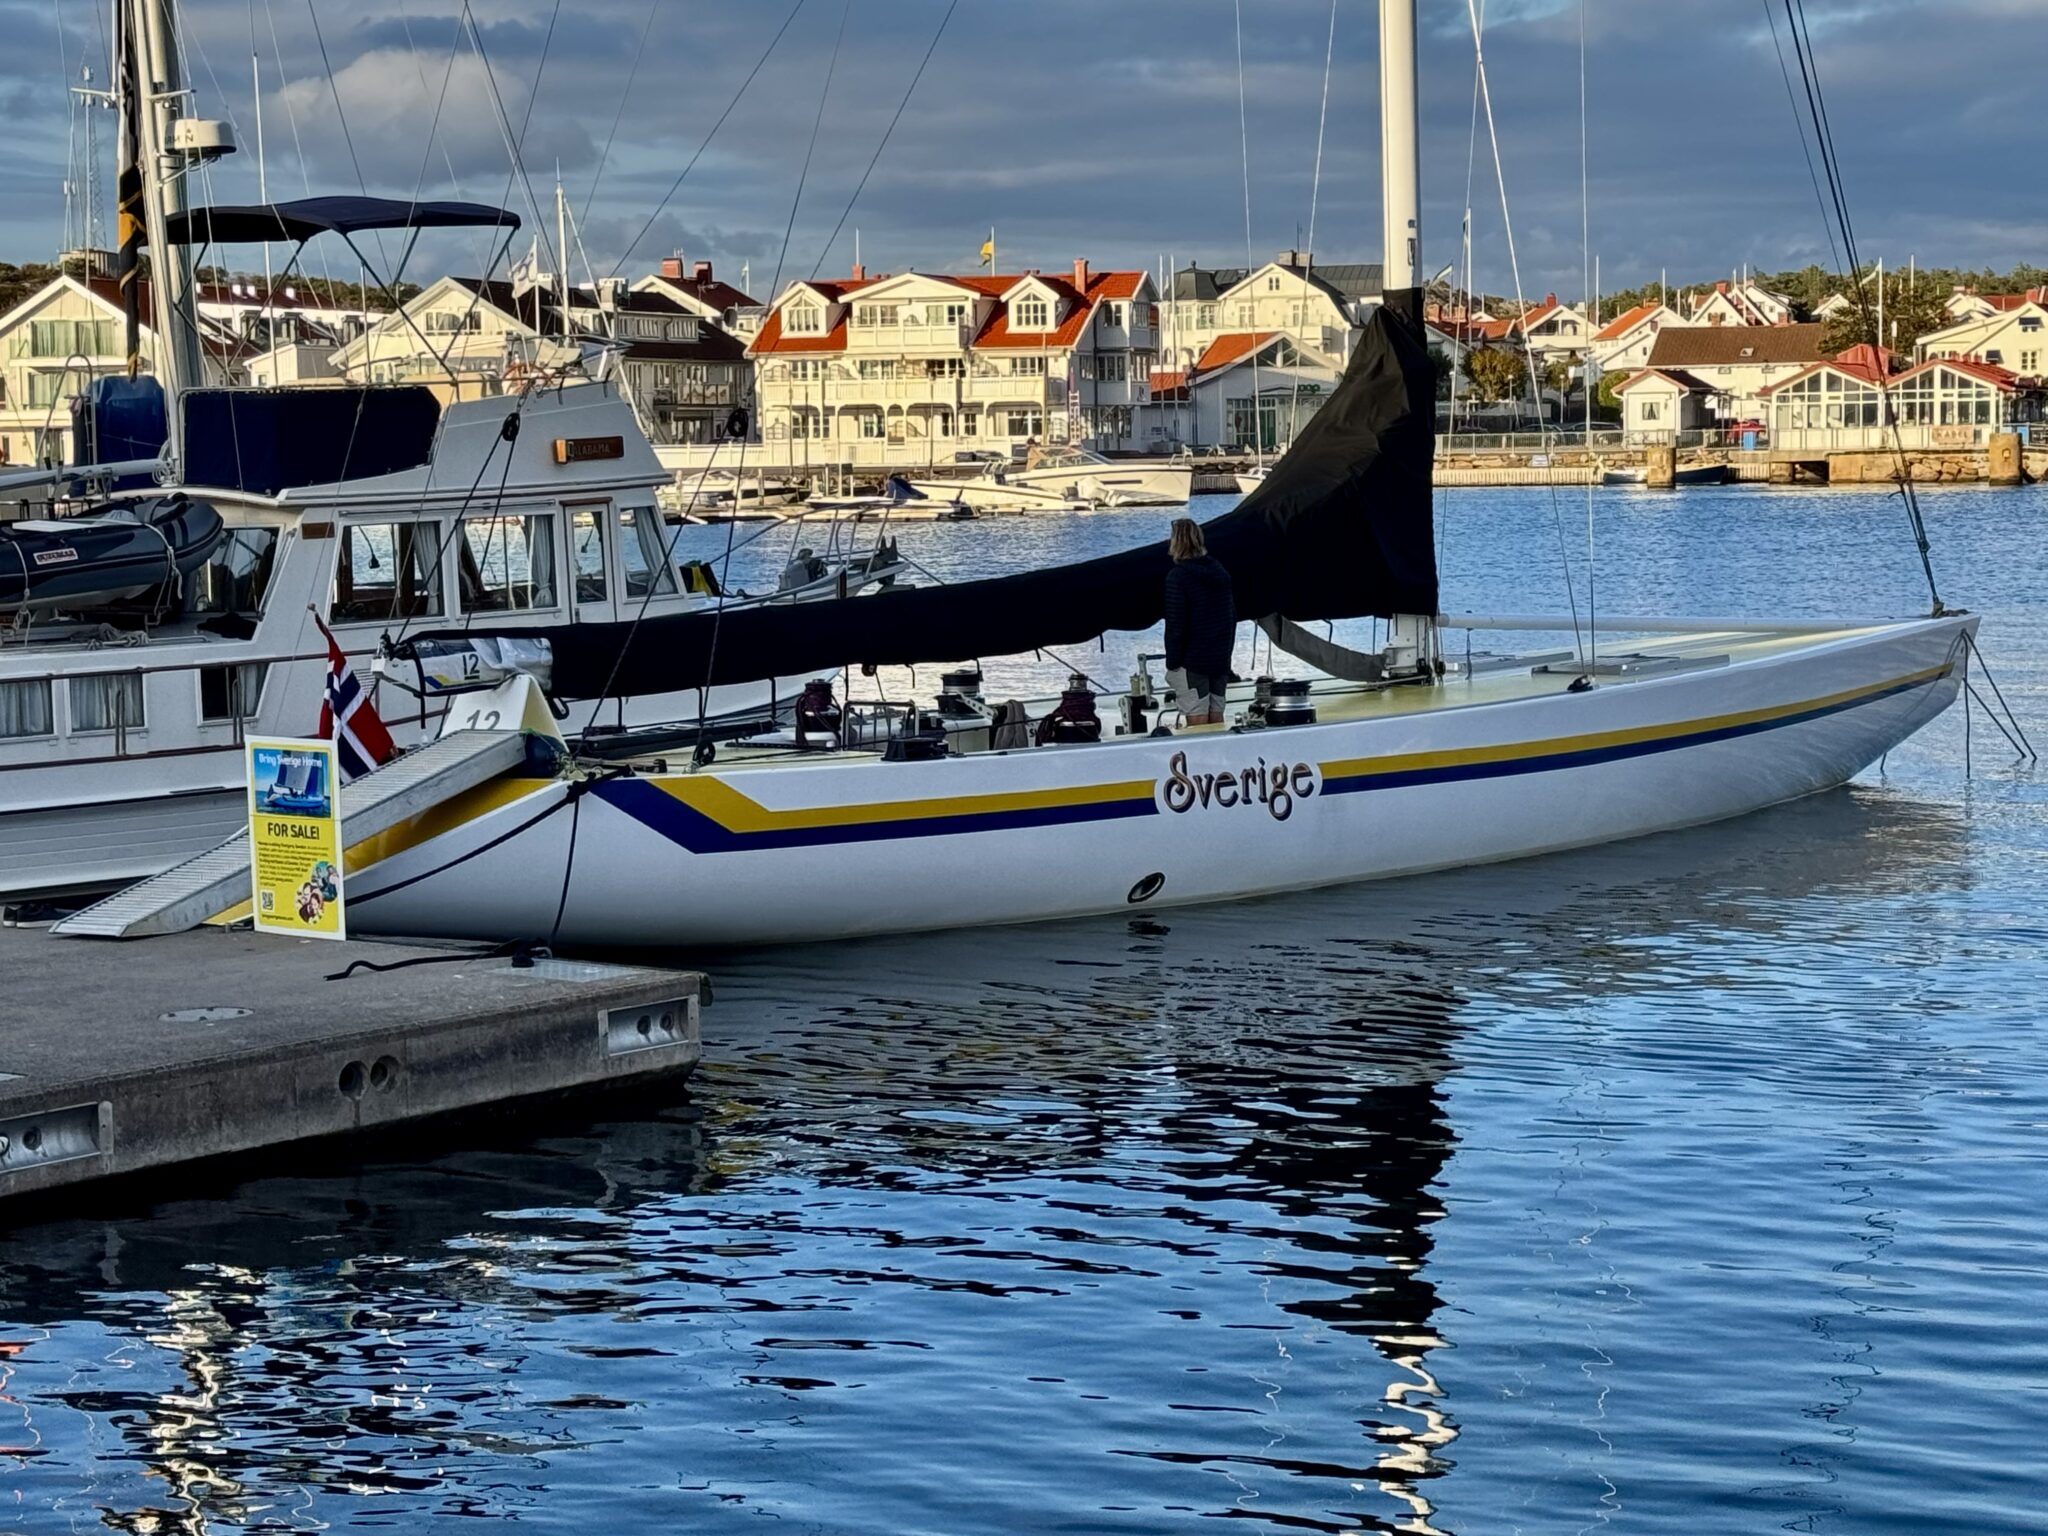
Den norska seglaren och varvsägaren Martin Kamperhaug har köpt den svenska America’s Cup utmanaren ”Sverige”. Sverige ritades av Pelle Petterson 1976 och byggdes i Stenungsund inför America Cup-utmaningen 1977. Efter renovering skall den kappseglas. En historisk kappseglingsbåt är tillbaka på sina hemmavatten. Nu till Salu!
For sail!
Det är ett väldigt mångbottnat (ha!) foto.
Till bottenlågt pris?
AI tyckte, jag kan läsa namnet på skrovet som ”överligg…”, möjligen Överliggaren, Kul att AI inte klarar skrivstil.
Kör du räntefonder i KF/ISK? Finns det inte risk att schablonavgiften äter upp större delen av vinsten på räntefonden? Eller minns jag fel hur det funkar?
Nya pengar gick in i räntefonder utanför KF/ISK. Tar hellre 1% i avgift på räntefonder under något år när man är ur marknaden än 30% i förlust på aktiefonder. Man ska inte vara dumsnål
Avgift för Spiltan Räntefond Sverige är 0,1%, vilket är under snittet på 1%.
Stora problemet är schablonbeskattningen på KF/ISK.
This.
Du får gärna skriva mer om detta när du orkar.
Folk kan generellt hålla en tanka i huvudet åt gången och just nu är det ”fonder och ISK/KF” fast det inte alltid lämpar sig i alla situationer.
Beskattningen gör ju att det inte lämpar sig att hoppa i och ur ISK/KF utan att man bör ha en strategi.
Att mitigera det hela med nya räntesparandet i sparformer med normal avkastningsskatt på enbart avkastningen är en bra komponent.
Räntefonderna borde väl kunna ge någonstans 3-5%, och riktigt så hög är väl inte schablonavgiften? Eller minns jag fel nu?
Visa gärna de fonderna 😀
3% verkar det vara som gäller om det är låg avgift och obligationer
över 5 år.
och det kan svänga. Så räkna med att man ibland får se kapitalet minska både pga schablonskatten på isk och att fonderna står ”stilla” pga valutavariationer och annat.
det elaka med schablonen på isk är ju att den tuggar även om du backar 3% ett år.
Ja, jag kanske är ute och cyklar men jag har haft Spiltan i snart tre år och jag uppfattar det som att den har avkastat runt 3% per år. Men det är klart att det inte är riskfritt och i nedgång kommer det kännas retligt att skatten dras ändå.
Lite dött idag, yielderna verkar gå ner på US 5, 10 och 30 om jag såg rätt när jag blåste förbi det i morse. Trump ska tydligen riva Kennedy Center nu och morgonnyheterna präglades av diverse förståsigpåare som nu har sina 15 minuter i solen i att spekulera om en helt ointressant svensk regeringsbildning vars regering (kanske så småningom) inte i realiteten kan påverka speciellt mycket alls.
Det är i alla fall fredag…
Har man inte fått nog av Trump så finns en 8 år gammal musikvideo med förvånansvärt bildlika pappskallar, t o m Vlad med kompisar på slutet.
David Zowie – The Real Don
https://www.youtube.com/watch?v=sBia-T1J9cs
Som av en händelse satt TACO i flygplanet och tittade på en jättestor poster där det stod ”Kennedy Center” och ”Demolision”.
Inte ens en halvblind 90-åring hade missat detta. -Vilket scoop!
Så, kliva in i räntefonder redan nu… Kan ju säkert dröja 6-12 månader innan vi är i en ny krasch och det kostar ju att stå utanför marknaden också, samtidigt vill man ju inte befinna sig i kraschen heller och kraschen kommer alltid innan man själv hinner reagera.. :/
Utebliven vinst är inte en kostnad, det är ett nybörjarfeltänk – det finns alltid en bättre investering så därmed är allt du gör alltid en kostnad. Om man inte säljer vid rätt tillfälle blir det ingen vinst oavsett.
Med det tänket så skulle man ju alltid kunna ligga i räntefonder.
Menade bara att jag gärna kör lite chickenrace liiiite till. Alltid svårt att göra bedömningen exakt när man ska kliva ur, men det är klart man grämer sig om man legat i räntefonder till 100% och sett en kursökning på 30% glida en förbi under året som gått.
Man ska dock inte gråta över spilld mjölk. Då skulle jag inte göra annat än gråta..
Coeli Bank (ej med i Compricers lista ovan) erbjuder just nu 2,95% ränta på kapital låst i tre månader, de tror definitivt på en räntehöjning i december. Coeli förvaltar 60 miljarder och förväntas inte gå omkull. Men vad sa man om Leman Brothers?
Leman var dock kanske en skakigare verksamhet… 🙂
När jag ser tillbaka på pensionstillväxten så har den ju varit grönjävlig sedan 2021, runt 30% per år, så kommer nog att kasta ut 40% i korträntefonder i alla fall. Det börjar osa AI -Krasch, men kan dröja ett tag innan orderböckerna står tomma hos Nvidia i vilket fall..
https://www.sweclockers.com/nyhet/43172-ai-boomen-kan-skjuta-nya-grafikkort-till-2028
Coeli finns med i listan om du klickar på ”visa fler”, men betalar just nu inte och syns därför inte initialt, eller har gjort slut på månadens reklambudget.
Eller om du sorterar på tremånaders, så hamnar Coeli överst.
Visst är det retligt när man är tidigt ute. Flyttade över mina premiepensionsfonder från aktier till ränta på våren 2019. Fick ett retligt år när kurserna steg, sedan kom Covid. Tajmade botten när jag flyttade tillbaka från ränta till aktier. Men jag ska inte påstå att det var genom skicklighet, det var bondtur med magkänslan.
Efter det har jag slutat göra totalflyttar, nu är det gradvis övergång som gäller.
Jag har också gått över till gradvis övergång.
Finns väl ingen här som någonsin köpt o sålt vid annat än rätt tillfälle?
Sant, sant.
Jag har _alltid_ lyckats köpa och sälja vid helt fel tillfällen.
Hör av dig nästa gång.
Jag har 15% avkastning på mina pensioner per år över 20 år.
Hemligheten är att jag undvikit nedgångar genom att ha minskat min exponering då.
Inte att jag prickat varje ”storavkastare”
Jag har gått in ”sent” igen nästan varje uppgång. Grämde mig massor i början.
Idag inser jag att jag har en strategi som fungerar långsiktigt och sover gott av.
Men.
Fd svägerskan ringde
”Fick lust köpa lite aktier”
”Varför det. Du har ju jättebra avkastning på dina fonder du har”
”Ja men det skulle vara kul få den där uppgången på 100% på ett år man läser om, så insatsen till huset växer”
Ditt sparande ska vara så jävla tråkigt att du kräks på det.
Långsiktighet. ränta på ränta.
För övrigt när jag väl handlade med aktier kastade jag in rätt bra med kapital i aktier som vid introduktion gick upp 50-100%
Sålde.
Och mådde dåligare över att de fortsatte gå upp än att jag tagit hem vinsten.
Och så ska vi inte prata om alla aktieköp som avkastade -20% per år. Som gör att fonder är min grej. Stockpicking ska enbart ske i enstaka fall när jag har koll på företaget och branschen.
[SER UT SOM KOPIERAD TEXT DVS UPPHOVSRÄTT, RADERAD, LÄNKA ISTÄLLET]
Länk till veckans Marknadsbrev
https://marknadsbrev.se/amerikanska-langrantor-och-oljepriset-fortfarande-i-fokus/
Om du väljer en räntefond, fokusera på durationen (löptiden på fondens investeringar). Skall du bara parkera kapitalet tillfälligt rekommenderas en kort räntefond, med innehav i tex statsobligationer eller obligationer utgivna mot en säkerhet i svenska (eller nordiska) bostadslån.
Högräntefonder tar en dubbel smäll då de investerar i lån till bolag med lägre kreditvärdighet. När tiderna blir sämre ökar risken att företagen går i konkurs, vilket gör att investerarna kräver högre ersättning för att låna ut pengar till dem.
Om inflationen dessutom biter sig fast och hindrar räntorna från att falla, får dessa fonder stryk från två håll samtidigt; både från högre konkursrisker och från en fortsatt hög ränta.
En vanlig amerikansk obligationsfond har högre valutarisk än ränterisk sett från en svensk sparares horisont. Valutasäkrar man till svenska kronor kostar det ungefär räntedifferensen mellan USA (5%) och Sverige (3%). Dessa typer av fonder innehåller oftast ”hedged” i namnet.
Högräntefonder beter sig ungefär som aktier när det är oroligt på börsen. De ligger i räntekategorin men korrelationen med börsen i en kris är hög.
Spiltans Högräntefond avkastar på ett år 2,7%, jämfört Spiltan Räntefond Sverige 2,75%, men Högräntefondens avgift är 0,75% jämfört Räntefond Sverige’s avgift 0,1%. Avanza hjälpte mig med underlaget.
Glöm inte att obligationer med lägre ränta än ränteläget för nyutgivna obligationer tappar i värde och kan riskera att bli illikvida.
Kanske man är lite Krösa-Maja, men det är svårt att se att AI-bubblan mjuklandar. Ny teknik som inte är bärkraftig ännu, det innebär att det är gott om spelare som kommer att gå omkull.
Hörde att det är en Guardian-journalist som har tittat närmare på utbyggnaden av serverhallarna och precis som Ed Zitron kommit fram till att man inte alls har så mycket kapacitet klar som påstås (trots att de ständigt hävdar att efterfrågan överstiger utbudet), plus att NVidia hela tiden har begärt att kunderna köper processorerna direkt så att det nu ligger ett par generationer på lager ute hos kunderna – som ännu inte byggt hallarna …
Man kan röka laxen själv, är inte ens svårt eller dyr utrustning, blir fantastiskt. Även t ex kallrökt rådjurslår är något man inte hittar i butik.
Ah, rökt rådjur det är prima liv det…
BRASKLAPP
Jag föredrar dem döda.
(ja, jag har varit i Götlaborg nyligen)
Jo, det är ju lite en grundförutsättning för att få in dom eller delar av dom i röken eller i vart fall min anekdotiska erfarenhet är den. Kanske går levande men kalla mig tråkig traditionalist…
Att röka så att det har rätt röknivå relaterat till tillagningsgrad är mycket svårare än man tror.
Kriser är ju bara ett hack i kurvan som experterna säger och drar en lång tidslinje, dock den/de som råkar illa ut just i dippen brukar ju inte vara lika förlåtande.
Ju äldre man blir desto mer kapital har man generellt, samtidigt som man har mindre tid på sig att få tillbaka kapitalet.
Skillnad på att som 30-åring ha 30 000:- att förlora eller att som 60-åring ha 3 000 000:- (inklusive tjänstepension) att förlora. Tar lite olika lång tid att få tillbaka de summorna.
När man tittar på mina pensioner under 2008 😀
-45%
Idag har jag mer pensionskapital än 95% av jämnåriga.
DI-artikeln är tyvärr låst. Vilka rövhattsexperter är det som uttalar sig?
Räntor Sharon Lavie, sparekonom på Lendo
Drivmedel Christian Kopfer, råvaruanalytiker på Arctic Securities
Elpriser Christian Holtz, elmarknadsanalytiker på Polite Energy,
Mat Carl Eckerdal, chefsekonom på Livsmedelsföretagen
Kategoriseras alla som rövhattar eller är det ett subset av ovan som faller i den kategorin?
Arctic securities är ju ”tyckonomer” som jag tycker haft fel i väldigt mycket av de uttalat sig om
Lendo är ju sånna som lever på andras olycka?
Ingen nämnd ingen glömd. Har blockat en av dem på sociala medier vet jag.
Det kan inte vara Christian i vilket fall, hans energi är artig.
Ok, slut på göteborgsskämt från och med nu. Hittar ut genom dörren själv.
Tolkar alltid ditt namn som ”Magda hela veckan” och sen är den veckan förstörd 😀
Besökte sjukhuset idag för att lämna blod, var ute på turne i veckan och bodde på hotell, köper ofta bröd på lokala bageriet.
Gemensamt för dessa är att det är nysvenskar från olika delar av världen som håller igång hela eller delar av verksamheten med bravur, kunskap och trevligt bemötande.
nog ingen SD,AFS eller MED anhängare som tar de jobben om nu de skulle lämna Sverige frivilligt eller med tvång.
Precis som det är i nästan alla länder. De inhemska förmågorna börjar efter hand sky vissa typer av jobb.
Lyssnar på Åkessons presskonferens. Likat alla andra politiker, vad mycket skitsnack det är mellan det man vill få fram. Är det för att få till en lång presskonferens?
Med tanke på förutbestämd, och av oss förbetald Thailandsemester, får vi väga ordmassan mot valfri valuta.
Jimmie gör som vanligt och skyller på invandrare och försöker skrämmas med ”islamister”. Sen är det väl rätt mycket ett försök att hålla liv i myten om att SD ständigt ska gå framåt och till slut få egen majoritet.
Ja, att Sverige går bra var ju bara SDs förtjänst. Och nu går vi mot ett avdjup. Och segern till den röda sidan berodde på att islamisterna gick från små partier till V och S medan SD förlorade röster till småpartier utanför 4% -spärren.
Enkelt när man alltid har en och samma sak att beskylla allt för.
Matematiken går oavsett inte ihop. 200 000 aktiva muslimer i Sverige, endast en bråkdel av dem är islamister, jmf hur islamistiska Nyans fick 2000 röster i valet, och valdeltagandet i gruppen är lågt. Men när nu brottsligheten sägs besegrad måste man gå tillbaka til 2014 och dra terroristkortet istället.
Ska bli intressant nu när SD går i opposition (förmodligen) om man börjar köra full rasteori, skallmätning och koncentrationsläger i retorik och politik och slutar låtsas vara rumsrena.
Någon SD:are försökte hävda ”titta på affischeringen från vänstern i Rinkeby”. Tja, hela Klarastrandsbron är täckt av SD:s valaffischer, men man röstade inte på SD ändå i centrala Stockholm.
’jmf hur islamistiska Nyans fick 2000 röster i valet’
Ja de röstade på V istället. 2022 fick partiet 28352 röster
SD-tjafs. Du har ingen källa då vi har valhemlighet i Sverige, det är åsikter. Hej då.
Skulle tro att väsentligt fler muslimer röstat på SD än nyans
Inte en enda av mina bekanta med utländsk härkomst tycker att Nyans är en bra idé
Däremot så skulle inte en enda som har jobb rösta på V heller 😀
Skulle säga att generellt så röstar man som folk i gemen. Dvs efter socialgrupp i området. Inte etnicitet
Vill man få migranternas röster. Slarva inte med integrationen.
Småpartierna fick totalt (alla tomtepartier) bara 6000 mer röster i år än tidigare.
De som röstade på Allard etc var samma trähattar som tidigare röstat på AfS eller är Med-blivna.
Och de fattade inte att genom att rösta på nonsens högerns småpartier så gynnar de vänstern.
Glöm inte att detta år var Fi utraderat.
Det gav väl 2% till V i Sthlm
Allt är ju alltid invandrarnas fel enligt SD. Och är det inte invandranas fel är det enligt SD bögarnas, kvinnornas eller sossarnas fel.
Eget ansvar existerar inte hos det partiet.
Egenansvar, vad är det? Alltid någon annans fel.
Och funkar inte stod solen fel.
Jag tycker att det var lömskt av invandrare att inte rösta på det parti som vill slänga ut dem och deras barn ur landet på retroaktiv lagstiftning. De borde ha varit mer solidariska med Jimmie och hans visioner!
Så, vad tror ni om Dormys börsintroduktion? Frågar åt en kompis.
Jag väljer att stå över baserat på att golf har haft flera bra år i ryggen och att intresset för sporten historiskt har gått i vågor. Och Europaexpansionen är ännu ett oskrivet kort?
Jobbat med Kenneth Bengtsson och där han sitter i styrelsen är det som regel en indikation på ett välskött bolag.
I övrigt ingen åsikt om det hela
Traditionellt har väl ”handelskedjor” inte varit jättepresterare på börsen.
Men har man en mix av aktier i sin portfölj och gör hemläxa och kan se på balans och kassaflöde så är det väl inget större fel.
Personligen. Fingret i luften.
Hög risk med kommande expansion. Svenska bolag lyckas sällan utanför norden vad gäller handel till konsument. Expansioner kräver även kapital vilket ger sämre avkastning initialt på investerat kapital.
Och som sagt av Torkel. Sport som går i vågor.
Och litegrann som religion. Man vill gärna säga att ”de yngre går i kyrkan!!!” eller ”de spelar golf som aldrig förr”.
Men det är på extremt låga nivåer….
Med det sagt.
Jag spelar inte själv men har varit inne i butiken ett par gånger för att köpa presenter till vänner/hantverkare. Har alltid blivit otroligt väl mottagen och en gång
”Ja du kan ju köpa de där för 700….. Eller så tar du den där som är lika bra enligt mig och betalar 400. Jag lovar han blir lika glad över presenten”
Kortsiktigt kan det säkert vara nåt, långsiktigt spekulerar jag i att den demografiska utvecklingen betyder att golfarna dör ut successivt kommande 15-25 åren…
Efter att ha läst på lite under dagen
Man säger att man ska finansiera expansionen organiskt då bolaget går skitbra
Det är ingen kapitalanskaffning utan att ägarna ”cashar in”
Detta är ett tecken på att värderingen är ”för hög” då man generellt om man har ett bra bolag som växer organiskt enkelt tar in PE kapital om man vara vill bredda ägandet.
Så allt pekar mot avstå
Dessutom. OM bolaget var så bra som ägarna säger. OM man nu klarar av att expandera organiskt
Varför ska man då notera sig med alla kostnader och begränsningar det innebär. Där återigen PE helt klart är att föredra.
Det är väl huvudet man ska akta vid gipp.., och undrar vad motsvarigheten finns i börsvärlden där man riskerar få något hårt i huvudet?
”I övrigt rekommenderas villaägarna att sänka temperaturen inomhus för att spara pengar”.
Har inte höjt efter sänkningen 2022, nu blir det ännu kallare….
Istället för det här slumpmässiga elprisstödet kunde man ju gott haft samma som Norgespris i Norge när staten tjänar så mycket pengar på att exportera till mindre ansvariga länder.
Dubbelkollade igår och har cirka 90 öre inklusive påslag från elleverantören och 150kr i fast kostnad för nätanknytningen.
Isig dag i helvetet när sossar minskar statens intäkter till konsumenters fördel men var ju FRP som drev frågan som var väldigt populär, sedan kopierade S den bara rakt av strax före valet för att inte förlora till den. Sedan höjde man bara andra skatter man inte sagt ett ord om att man skulle göra före valet för att kompensera.
Jag och Run har väl bundit el på hyffsat samma nivå så det känns gött.
Annars har jag nu LLVP i alla uppvärmda byggnader och har sänkt kwh förbrukningen på fastigheten med 45% sen inköp
Men har 21 grader året runt inne mot föregående ägares 16 grader….
Antar att nackdelen med Lysa är den någorlunda höga avgiften+ISK skatt så att stoppa in pengar för att öka räntedelen där blir väl något sämre än rena räntefonder eller sparkonto.
Var inte Spiltan de som hindrade folk från att ta ut sina pengar förra kraschen? Är det något konkret de har ändrat med för att inte göra det igen?
Spiltan var inte den enda räntefonden som stoppade börshandeln ca 10 dagar. Det var ganska svårt att plötsligt bli likvid, trots kort duration. Hela tappet togs dock tillbaka på ett drygt kvartal, upp till ett halvår för vissa fonder.
Visste inte att fler än Spiltan i Sverige gjorde det, intressant.
Känns som bästa alternativet är att peta in räntedelen i olika banker upp till insättningsgarantin, minusen är väl dock att man kan förlora kundfördelar i t ex Avanza knutet till mängd kapital samt mindre möjlighet till hävstång om du kör en allvädersportfölj.
Kanske mindre problem om man kör med konjunkturmodellen där man i teorin säljer av och köper in när det inte råder panik. Covid tog väl folk lite på sängen då det var en faktor utanför konjunkturen som främst orsakade det.
Jag kom ut på topp av konjunkturmodellen ändå, som mystiskt utlöst innan pandemin. Att räntefonderna tappade lite var ju ingenting mot aktiefonderna som återköptes nära botten via modellen.
Utan att ha kollat det själv, har konjunkturmodellen sagt att man ska öka räntedelen nu eller gör du det på eget bevåg?
Har ju själv mesta av kapitalet i nedbetald bostad men har en del passivt investerat via morsan i Sverige samt petat in det mesta av lönen i år i investor. Lutar lite mot vid årsskiftet att börja lägga 80% från nya insättningar i ränta från och med då, beror väl lite på hur mycket börsen gått upp eller gått kräftgång.
Nej, jag gör det på eget bevåg. När det är pengar man tjänat själv på hårt arbete och man börjar bli gammal så är min riskvilja måttlig. Vi ska ju även flytta och då behövs ofta likvider, dvs ”kortare horisont än fem år”.
När lönen spelar mindre och mindre roll i relation till kapital när man blir äldre blir det ju svårare att ta igen realiserade förluster så ganska logiskt att öka räntedelen då.
Med den höga räntan, skyhöga kapitalbeskattningen och med risk i åtanke, hade jag haft lån kvar på bostaden i Norge hade jag bara fortsatt att amortera.
jag sålde av ALLT veckan innan börsen kraschade.
Mest pga att jag var pandeminörd innan pandemin 😀
In med allt i ränta.
2002 slutade med 20% upp…. Då jag var sen med vikta om mig på botten.
En bra sak för mig är ju att norska kronan gått upp med cirka 15% mot den svenska från det lägsta i år, 0.91 till 1.04 så att investera i Sverige är på rea för mig nu.
Bra om det håller i sig men vi får väl se.
Hej, hur har din konjunkturmodell gått över tid jämfört med de breda indexfonder som forskningen sägs rekommendera?
Ser också din kommentar högre upp att säkra investeringar spelar större roll vid stigande ålder och större belopp. Sådant kan förstås tala för räntor.
Behöver du inte pengarna under de närmaste fem åren så äg aktiefonder. Tänkte du ta ut och leva upp kapitalet så äger du räntefonder eller fastränteplaceringar på flera banker med olika löptider. EP Bank 2,6%, Svea Bank 2,8%, Coeli Bank 2,95% osv. Undvik SMS-låneinstitut bara, trots citat* ”pengar luktar inte”.
Tyvärr är det så att det inte alltid är förutsägbart om man behöver pengarna inom fem år, det där är en floskel.
Hur fungerar det att investera enligt Konjunkturmodellen egentligen? Det följer väl Sverige medan nästan alla investerar globalt. Visst korrelerar svensk konjuktur väldigt starkt med europa och starkt med usa men t.ex kina? Borde man inte i så fall mäta konjukturindexet globalt och investera efter något sådant i stället för att endast se till Sverige?
Det är väl bara för dig att göra det. För mig har det fungerat utmärkt med svenska konjunkturbarometern.
Nu börjar samtalen med talmannen, blir spännande se vad de blodröda/gröna kommunism/socialisterna sidan får ihop för regering nu då brun/blå nazi högern förlorat valet.
Både C och V är benhårda om sina röda linjer. Ingen har tänkt att vika sig. Det blir intressant …
C har inget att förlora på att stå fast, det visar bara att de står för vad de säger. V däremot har som ytterkant ett svagt mandat, då det inte finns någon annan (i princip) som stöder deras politik.
Ja, det lutar åt att V får ge sig (trots att de säger att de drar det hela vägen till extraval). Men jag vågar bara ge det 51% att V viker sig. Man vet aldrig med Nooshi …
Det värsta för C vid extraval är att det kan bli ekonomisk högerpolitik. Det värsta för V är att det kan bli ekonomisk högerpolitik. Rätt uppenbart vem som har mest att förlora.
Jag tror att V bedömer att de kan gå vinnande ur ett extraval (grönröda sidan). Tror inte de är jätteoroliga för ett extraval. Men de vill ju såklart undvika extraval.
Mitt tips är att Nooshi viker sig, och motiverar det med att de ”tar ansvar för Sverige”.
Svårt att säga vad ett extraval skulle resultera i. Vi kanske bara är tillbaka på ruta ett?
Mitt bästa tips (realistiskt?):
Socialdemokraterna bildar en enpartiregering och söker stöd från C, MP och V (kanske något till?) utan att dessa sitter med i regeringen.
V har visat att de är beredda att fälla en S-regering, om så behövs ihop med SD. Jag är tyvärr inte så säker på att de ger med sig, de har fått vittring på ministerposter och är rusiga av valframgången.
Jag misstänker att det blir C som ger upp någon av sina röda linjer om det inte blir en tulipanaros med ren S-regering och extremt svagt mandat.
Ja, Nooshi är en luring (1×2).
”Men jag vågar bara ge det 51% att V viker sig. Man vet aldrig med Nooshi …”
Kan det bli nyval? Eller får vi en mittenregering redan innan 2027? Vi vet ju vilka partier som förlorar mest på ett nyval, eller?
”Höjt barnbidrag, billigare busskort och en ny elbilsbonus kan bli verklighet om de rödgröna partierna får genomslag för sina vallöften.” Omnis AI analys.
Mer bidrag in på ISK-kontona för telningarna alltså. Kollektivtrafiksfesten fortsätter och ny elbil i sikte (en lågoddsare då EU är med på det tåget)
Billigare busskort fixade ju även Tidö. Så det blir ju svårt att klandra. Är ju nästan mainstream numer.
Elbilsbonus, javisst, en sån MP-grej kommer säkert. Barnbidrag och hyresbidrag och kanske 0% matmoms samt åter införande av bidrag till kultur- och studieförbunden kan säkert V vilja ha. Kulturminister och socialförsäkringsministerposterna (den senare med en sosseöverrock som socialminister (Morgan Johansson?)) kunde kanske vara sakningsoffer i pokerspelet.
Tidö vaskade väl inflationen för valfläsk. Eller menar du att sommarens åtgärder skulle bli permanenta. Att sänka drivmedel och matmoms gjorde ju dock susen för inflationen. En s k engångseffekt
Man kan säkert ta ett år i taget om man det vill och hävda att man följer ”tidigare regerings goda föresatser på området”.
Observera. Detta är inte min önskelista utan en gissning på vad som skulle kunna komma med tanke på historiska krav och vad de yttrat i valrörelsen.
Sen kan det säkert bli differentierade bensin- och dieselskattehöjningar, t.ex. avsaknad av höjning för boende norr om Indalsäven plus väster om linjen Arvika-Mora-Östersund. Öster och söder därom höjs koldioxidskatten.
Snygg tidsstämpel. Åker sällan norr om Hallandsåsen. Båstad då. Vi åker söderut, snart Hamburg.
Finns för övrigt redan en elbilsbonus, för glesbyggdsmänniskor som lever på kapital och/eller taxerar väldigt lite. Inget för vanliga arbetar helt enkelt. Men där blir såklart EU-ändring på det. Omställningen är för långsam
Är det inte lika bra att sätta lite fart på regeringsbildningen.
* S har fått första rundan, som högst troligt kommer att misslyckas, så dra av det plåstret snabbt.
* Troligen M i nästa runda, som näst största parti, men det kommer inte att gå bättre.
* 3:dje rundan går troligen till C, bara för att S skall få 4:de
* C och V vill inte ha omval som har målat in sig med röd färg i varsitt hörn, och kommer troligen att ge sig. För alternativet är omval och en trolig Tidö-regering.
Logiskt det du skriver, jag tror att V och C inte har något att förlora på det heller att behålla sina röda linjer och vänta till nästa runda med S.
Med lite tur kan det bli Tidö med C mot att SD agerar matta mot ett par eftergifter men vi får väl se. Blir det S regering ryker nog alla planer på kärnkraft i alla fall.
Det kommer ta så länge med kärnkraft att man låter utredningarna gå, så får nästa regering 2030-2034 ta ett tydligare beslut. S har alltid velat ha kärnkraft (annars hade de aldrig kommit på linje 2: S+FP), det är deras kmpletterande regeringsunderlag, olika partier under många olika regeringar (V och/eller MP och/eller C (Olof Johansson)) som inte velat ha. Även facken ser kärnkraft som garant för tillväxt. Så länge utredningsprocesserna får gå, så förlorar man inte ögonen på målen. Samtidigt kan man bygga ut andra energislag och överföringskapacitet till MP+V+C:s glädje. Vi kommer behöva mixar för stabilitet (vatten+nukleär) och hyfsade priser (vatten+vind+sol).
Så länge man bygger ut vatten i samma takt som vind och sol så man har balanskraft för det går det ju bra också. Men är ju som du säger att man kommer inte införa en lag som förbjuder kärnkraft eller något men låta utredningen fortgå/ligga så det i praktiken blir väldigt lite gjort i fyra år. Ska C sitta i regering med MP, inte gå med på miljardärskatt och behöva ge dem någon eftergift är nog kärnkraft ett lågt hängande äpple.
Möjligt att det blir subventioner till vindkraftsparker också likt Danmark och Norge men är ju ologiskt när du ser på marknadspriserna. Kollade upp det häromdan och snittpriset för såld kärnkraftsel var över 50 öre idag, för vindkraft var det 23 öre eller något så cirka 40% av marknadsvärdet. Att vara emot kärnkraft för 80 öre och istället göra som i Danmark och bygga havsvindpark med garantipris på 75 öre eller som i Norge på hela 115 öre är ju helt hål i huvudet.
”Kollade upp det häromdan och snittpriset för såld kärnkraftsel var över 50 öre idag, för vindkraft var det 23 öre eller något så cirka 40% av marknadsvärdet.”
Specifikt för helåret 2025*
Vindkraft producerar ju mesta av sin energi när priset är billigt pga överetablering samt del ligger utspritt där det inte behövs mer el och priset är lägre. Kärnkraften försöker ju göra underhåll när det är mindre behov av el så det hamnar lite över genomsnittspriset för året.
Tur? Ser ingen tur med tidölaget.