
Dags för en liten enkät igen, nämligen vad du har för ränta på ditt bolån. Svara nedan.
 |
| En bostad |
Dags för en liten enkät igen, nämligen vad du har för ränta på ditt bolån. Svara nedan.
|
| En bostad |
Jag har antagligen bloggat om det förut, men billigare bostadsbyggande leder inte till lägre bostadspriser. Bostadspriserna bestäms av Riksbanken genom sin styrränta, som sätter fastighetspriserna (dvs priset för tomtmarken) utifrån vad bostadsköpare har råd att betala för bostaden. Billigare bostadsbyggande höjer alltså bara fastighetspriserna, alternativt exploatörernas och byggbolagens vinster, eller en kombination därav. Enda sättet att få lägre bostadspriser är att Riksbanken höjer sin styrränta reporäntan.
 |
| Bygge på Liljeholmen, Stockholm |
Nu ska jag leverera impopulär text.
Om Kristdemokraterna vill göra det lättare för ungdomar att köpa en bostad är allt de behöver göra att återinföra en full fastighetsskatt och även en bostadsrättsskatt om säg 2% av taxeringsvärdet och med skattereformsförslagets tak på 4% av inkomsten för pensionärer. Då kommer man krascha bostadspriserna, kanske rent av halvera dem, och således kommer ungdomarnas kontantkrav kraftig minska och med det trösklarna in på bostadsmarknaden.
 |
| Vad sägs om lite klyftminskande fastighetsskatt? |
Hushållens nettoupplåning ökade med 94 miljarder under andra kvartalet, vilket är den största skuldökningen på ett kvartal någonsin. Endast 11 miljarder netto gick in i nyproducerade lägenheter, så resten av skulderna gick icke-produktivt till att tävla om vem som kan skuldsätta sig mest för en bostad som redan existerade.
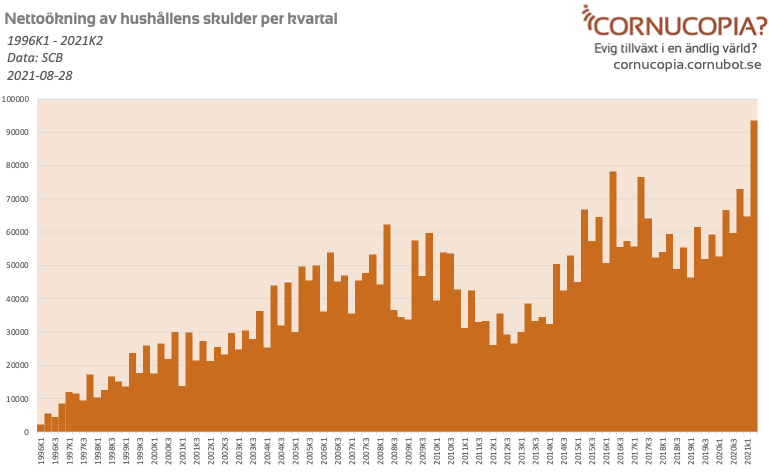 |
| Nettoökning av hushållens skulder per kvartal. Data: SCB |
Till Public Service/Ekot uppger nu Finansinspektionen att man kvarstår vid planen att slopa amorteringsamnestin för bolånen den sista augusti. Hushållens skulder växer för fort. 270 000 hushåll har utnyttjat amnestin.
 |
| Bolån. Bolån överallt. |