
Bostadsbubblan och bostadsmarknaden lockar och pockar på de som sitter med hyresrätter. Samtidigt lockar banker och bekanta med att räntan kommer vara låg länge och med amorteringsfrihet. En läsare undrar hur vederbörande ska göra.
Följande är frågeställningen som läsaren lägger fram. Läsaren är runt 30 år gammal.
”Själv har jag en hyresrätt i centrala Göteborg med låg hyra, men skulle hellre ha en bostadsrätt och spara till ”mig själv” varje månad. Speciellt när man ser de oerhörda uppgångar som är. 🙂 Räknar man på räntan (som är låg) så blir kostnaden lägre än min hyresrätt för en likvärdig lägenhet. (Med dagens ränta skall tilläggas.) Banken och de allra flesta som jag pratar med ger rådet att köpa då räntan kommer vara låg under lång tid framöver och amorteringskrav i princip obefintliga. Själv är jag lite skeptisk till den senaste tidens prisutveckling, är som att hoppa på tåget försent. Däremot är det på sikt lönsammare att äga. Jag orkar inte heller vänta för länge, man lever ju bara en gång. Ju längre tiden går, desto svårare blir det också att ens komma in på bostadsmarknaden. De flesta som köper nu, har föräldrar som går in.”
Spontant tycker jag allt ovan andas bubbla och överhettning, givet att ovanstående är en korrekt bild, vilket jag antar i detta blogginlägg.
Bara det att de flesta som köper nu behöver ha föräldrar som går in och stöder ekonomiskt säger det mesta. För att inte tala om att räntan kommer vara låg under lång tid framöver respektive amorteringskrav i princip obefintliga.
Det ska mycket riktigt vara billigare att äga sin bostad, eftersom man inte alls får samma service samt behöver lägga undan mellan 500:- och 1 000:- SEK i månaden för slitage och framtida renoveringar. Dessutom tar man en avsevärd ekonomisk risk och ska naturligtvis ha en premie för detta.
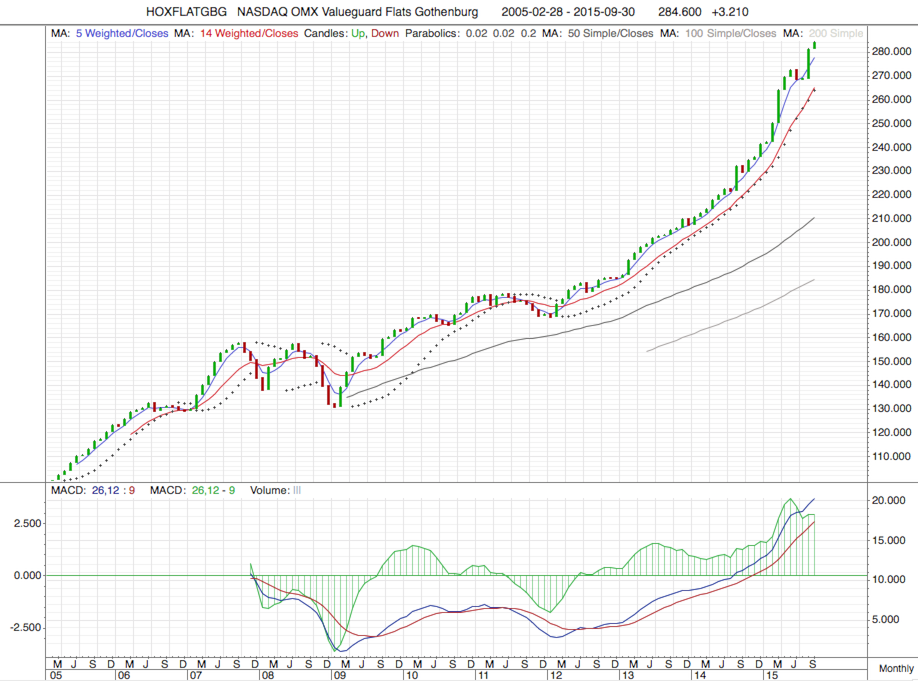 |
| Göteborgs lägenhetsprisindex
enligt Valueguard. Notera vad som ser ut som en exponentiell utveckling i den maniska fasen av bostadsbubblan. |
Samtidigt fortsatte de kvalitetsjusterade lägenhetspriserna upp i Göteborg enligt Valueguards statistik från igår. På en månad steg priserna ytterligare 1.14% och har stigit 23.98% på tolv månader.
Men läsaren sitter här i den sits som alla drömmer om – en central hyresrätt i en av våra storstäder. Om inte ändrade personliga förhållanden (=samboskap, barn, separation) gör en flytt nödvändig kanske man ska fråga sig varför ska vederbörande alls byta bostad? Att göra det för att man inte vill missa tåget är att spekulera i fortsatt uppgång.
Bostaden är en kostnad och ska inte vara en spekulation. Om marknaden antingen kräver att man har gjort en bostadskarriär eller har föräldrar som är beredda att skuldsätta sig så är marknaden inte sund.
Sedan räknar Riksbanken med ca 1% högre styrränta till 2018. För en del kan det innebära nästa dubblade räntekostnader mot idag. Å andra sidan sträcker sig räntebanan till 2018 från allt mellan -3% och +4% i styrränta och framför allt har Riksbanken aldrig rätt. Men några garantier om låg ränta finns inte.
Däremot kan priserna fortsätta uppåt ett tag till. Men konjunkturen viker 2017 – 2018. Någonstans där är det kanske över. Och ett ras eller en krasch på bostadsmarknaden kan bli långt större än uppgången så här i bubblans maniska fas. Men visst, så länge man inte behöver flytta kan man antagligen övervintra en kraschad bostadsmarknad. Men då gäller det att bostaden är en bostad som 30-åringen kan bo kvar i även när det kommer förhållande och barn. Eller förhållandet spricker. För att tvingas sälja med massiva förluster är vad som krossade mångas ekonomi på 90-talet. En del har inte återhämtat sig än.
Utöver boendeförhållande och ålder känner jag inte till något om läsarens ekonomi, anställningsförhållanden, yrke och framtidsutsikter och kan naturligtvis inte ge några råd. Men en attraktivt belägen central hyresrätt i ett av Göteborgs hippaste områden är som sagt mångas dröm…
Så vad säger panelen? Bo kvar i attraktivt belägen hyresrätt i centrala Göteborg eller ge sig in och spekulera i bostadsbubblan?


