Uppstickaren iZettle, som tidigt lät företag enkelt få tillgång till kortbetalningar, är livrädda för Swish. Swish är nämligen rejält mycket billigare för företag än iZettle, så nu proklamerar iZettle att Swish är borta om några år. Verkligheten är nog snarare tvärt om.
Latest in banker
Det är nu snart ett år sedan den officiella KPI-inflationen låg runt nollan. Tvärt om har vi under året haft en stabil och stigande KPI-inflation, vilket gör det osannolikt att Riksbanken genomför ytterligare räntesänkningar. Tvärt om är det dags att förbereda sig på räntehöjningar även för de rörliga bolånen, även om det kanske ligger ett år framåt i tiden.
Vice riksbankschef Cecilia Skingsleys hela tal om e-kronor och privata riksbankskonton
Hela vice riksbankschef Cecilia Skingsleys tal om e-kronor och införande av privata riksbankskonton finns nu online att läsa som PDF, samt med tillhörande presentationsbilder. Frågan är om insättningsgarantin kan avskaffas med riksbankskonton, så bankerna faktiskt måste börja betala för sin inlåning via attraktiva räntor? Resultatet blir förstås rejält höjda marknadsräntor och speciellt bolåneräntor om bankerna faktiskt måste betala och bankerna inte längre ska subventioneras via den statliga insättningsgarantin.
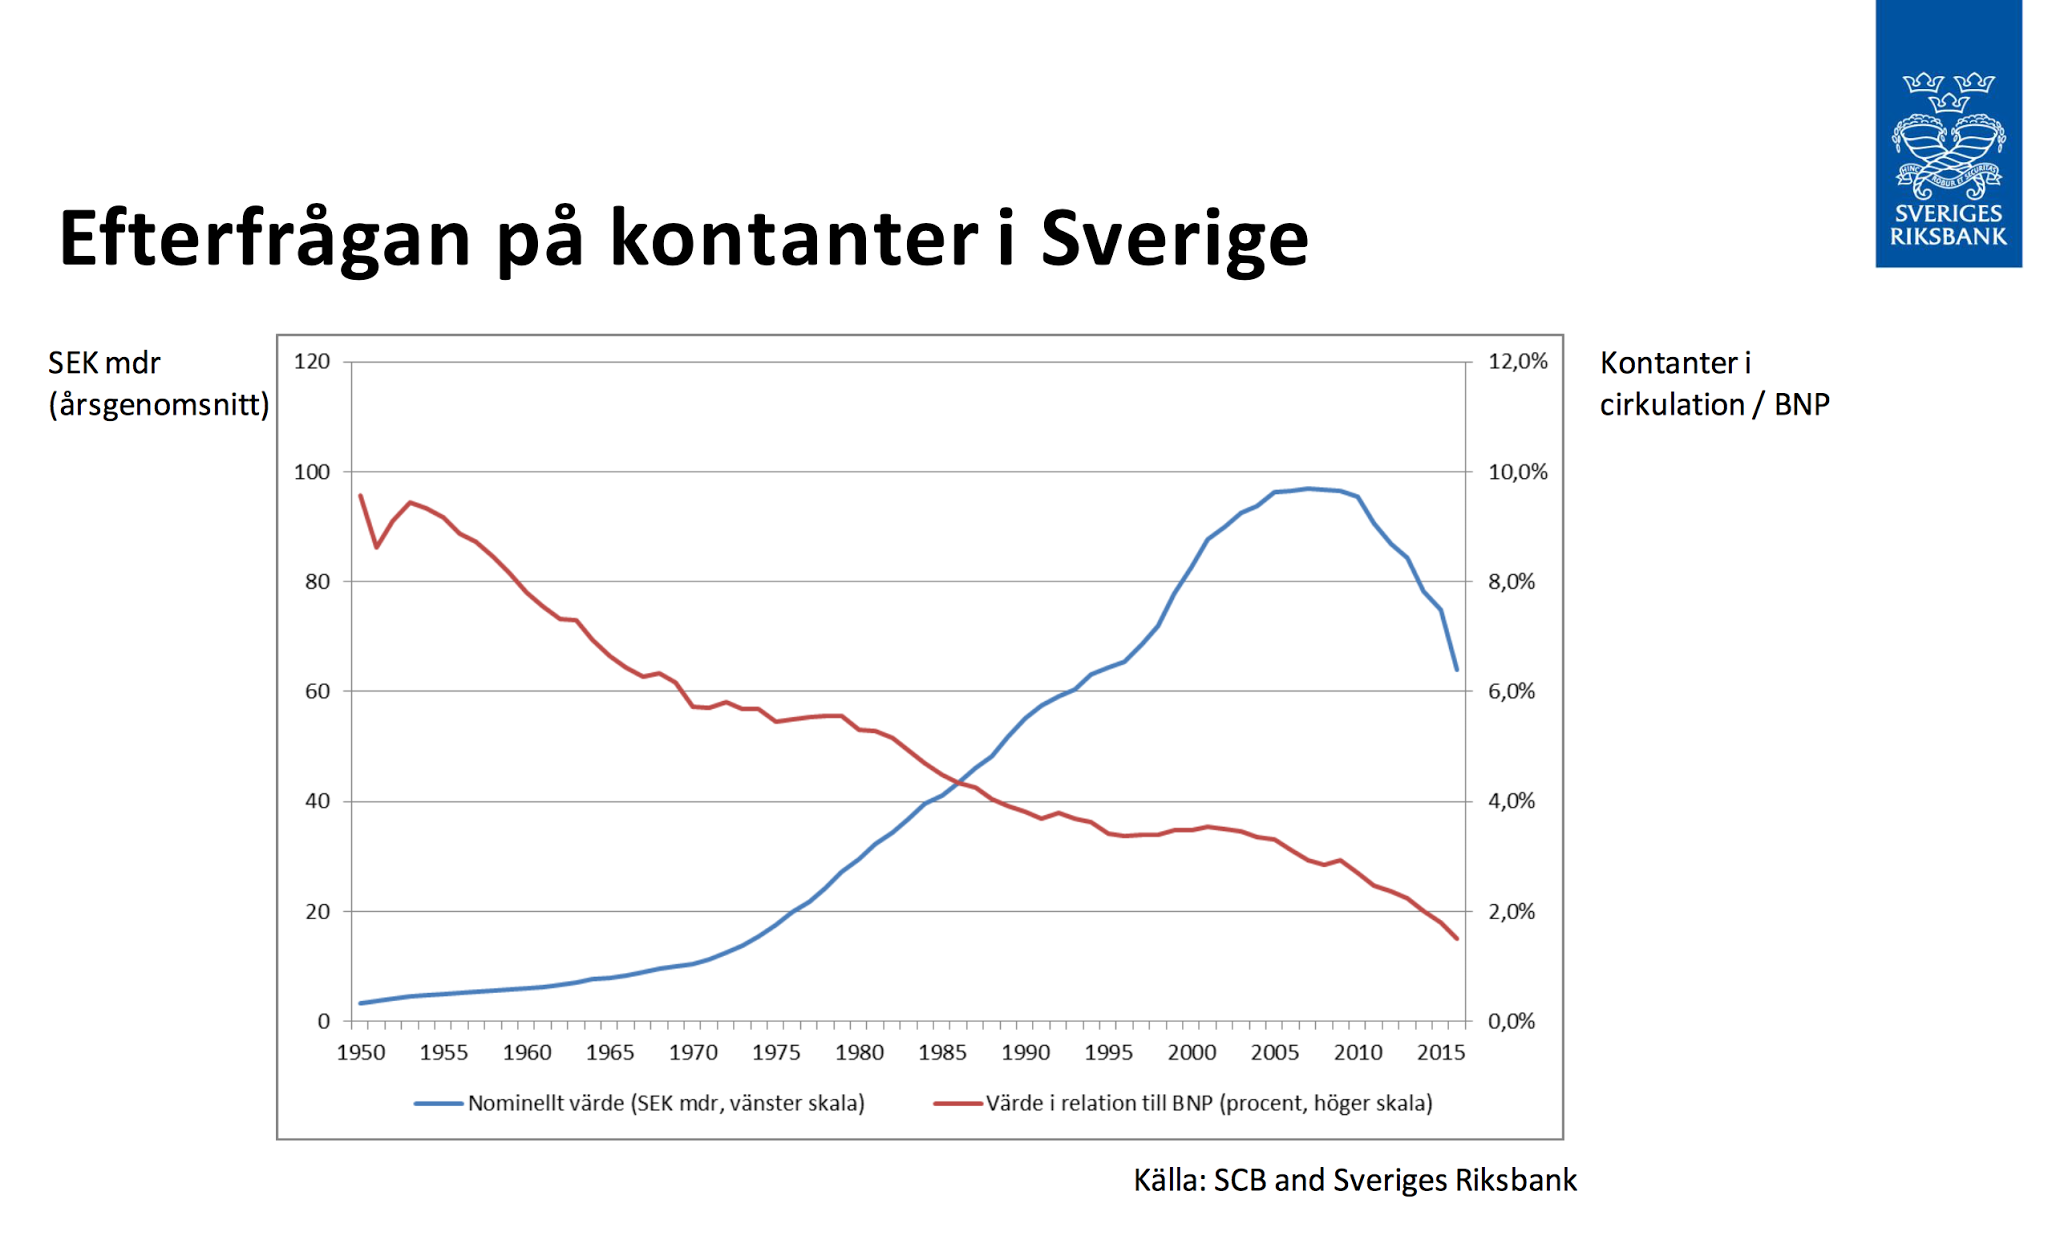
Riksbanken överväger att skapa vad som enklast kan sägas vara en Swish-konkurrent. I praktiken innebär det antagligen att de så efterfrågade privata riksbankskontona införs där man kan deponera pengar hos den helt riskfria Riksbanken som privatperson istället för en riskfylld bank. Dock utan ränta, eftersom detta ska motsvara ”kontanter”.
Regeringen har erhållit en utredning om finansiell aktivitetsskatt. Det handlar om att beskatta bankerna med 3 – 4 miljarder SEK, som i praktiken deras kunder kommer få betala via höjda avgifter och högre räntor. Kort sagt i slutändan vanliga löntagare, som inte kan skicka vidare räkningen till någon kund.