Swedbank har tittat på 1 059 bostadsrättsföreningars årsredovisningar och konstaterar att 56% av landets föreningar måste höja sina avgifter kraftigt. I botten ligger att föreningarna inte avsätter tillräckligt till yttre underhåll för att hålla nere avgifterna och blåsa upp bubbelvärderingarna av medlemmarnas klubbmedlemskap.
Latest in Swedbank
En förundersökningsledare vid Polismyndighetens nationella bedrägericentrum medger att polisen inte kan utreda kortbedrägerier på Internet. Det är alltså i praktiken helt ofarligt att handla med någon annans kortuppgifter online. I en debattartikel konstaterar förundersökningsledaren Jan O. Olsson att det är upp till bankerna att stoppa det hela, t ex genom att införa spärrar mot inköp online, som måste låsas upp vid varje köp. Endast Nordea har än så länge varit intresserade av att genomföra detta.
För det lilla företaget, som ibland behöver ta betalt direkt av kund visar sig Swish vara en billigare lösning än såväl kortbetalningar eller iZettle, åtminstone för belopp från hundralappen och uppåt. Med låga fasta transaktionskostnader är Swish avsevärt billigare vid större belopp.
Traditionella kortbetalningar med terminal kostar dels en för det egna småföretaget avsevärd fast kostnad i månaden, plus procent på transaktionerna. Exakta priser på detta är bankerna inte helt öppna med, men minst 200:- SEK i månaden i fast kostnad och 1 500:- SEK i månaden i fast kostnad om det sker över Internet (gissningsvis pga den ökade bedrägerifrekvensen online). Till detta en okänd procentsats beroende på omsättning, samt hyra för själva terminalen eller avgifter för programvaror online. Procentsatsen är knappast någonsin lägre än 1%, med tanke på att en del kreditkortsföretag erbjuder 1% i bonus på allt man köper om man betalar sina räkningar i tid.
Här har uppseglaren iZettle funnit en nisch, och tar ingen fast avgift per månad, även om en iZettleterminal kostar en engångskostnad från 395:- SEK och uppåt. iZettle förutsätter också en smartphone eller stödjande surfplatta med Internetkoppling. iZettle börjar på 2.75% i kortavgift och en transaktion på 100:- SEK kostar alltså 2:75 SEK.
Swish erbjuder två olika tjänster. Dels Swish Företag och dels Swish Handel. Enda skillnaden i tjänsten är att Swish Handel erbjuder återbetalningar och gör att man får tillgång till Swish programmeringsgränssnitt (API:er) så Swish kan integreras med en betalningsplattform online eller i butik. Jag hittar i övrigt inga begränsningar annat än att största enskilda transaktion är på 150 000:- SEK.
För det lilla företaget som sporadiskt hanterar betalningar från vanligt folk är Swish Företag extremt konkurrenskraftigt. Priset är blott 1:50 SEK per transaktion utan några fasta kostnader. Detta är samma pris som för bankgirobetalningar över 500 st om året (Swedbank – gratis för under 500 om året om man inte ska ha pappersutskick).
Här blir alltså transaktionskostnaden för ett köp om 100:- SEK endast 1:50 SEK och nästan hälften mot iZettle. För större belopp blir skillnaden radikal.
För 1000:- SEK tar iZettle från 27:50 SEK för företaget som gör få transaktioner eller som lägst 10:- SEK om man når lägsta prisnivån pga höga volymer, medan Swish fortfarande bara tar 1:50.
Swish Handel tar dock 50:- SEK i månaden, 1000:- SEK i uppläggningsavgift och 3:- SEK per transaktion. Men det vänder sig som sagt till den som har handel och inte sporadiska betalningar. Samtidigt kan dessa 3:- SEK och månadsavgiften fortfarande vara avsevärt lägre än för kortbetalningar, beroende på vad den vanliga transaktionen ligger på.
Vid årsskiftet hade Swish 3.7 miljoner användare och 45 000 anslutna företag, vilket gör tjänsten mycket attraktiv och att föredra framför kortbetalningar för det lilla företaget med transaktioner från hundralappen och uppåt.
Detta inlägg är inte sponsrat av någon och ingen form av ersättning har utgått till mig eller någon till mig närstående eller i någon som helst annan form.
Däremot har jag kastat in handduken och skaffat Swish för företag att använda vid bokförsäljning på framträdanden etc. 1:50 SEK i transaktionskostnad och omedelbar överföring klår faktiskt kontanter, då man slipper sätta in dessa på banken efteråt och sparar rejält med tid. Och till skillnad mot bankgirot sker överföringen direkt, vilket kan spara en bankdag vid köp på distans.
Dock var Swish nere förra helgen och verkar ha fortsatta kapacitetsproblem. Tjänsten är helt enkelt för populär…
Sammantaget kan Swish rekommenderas framför iZettle. Frågan är dock när Swish blir så populärt att man börjar konkurrera ut de för bankerna mycket lönsamma kortbetalningarna? Då finns risk för dålig stämning.
Naturligtvis förutsätter förstås Swish fungerande infrastruktur, precis som för kortbetalningar. Kontanter kommer alltid vara kung vid vissa tillfällen.
Nordeagate indikativt på vad den kommande svenska finanskrisen kostar skattebetalarna
Nordeagate kan ses som positiv, då det kan ses som indikativt på hur mycket skattebetalarna kommer få betala när den svenska finanskrisen drar igång i den spruckna bostadsbubblans och kollapsade svenska ekonomins spår framöver. Vi pratar om åtminstone 80 miljarder kronor per storbank i skattefinansierat kapitaltillskott.
Nu handlar Nordeas potentiellt 80 miljarder kronor om riskbaserat eget kapital, som i teorin ska täcka upp de sannolika kreditförlusterna hos företagskunderna. Givet att dessa ekonomiska modeller är korrekta (ja, jag vet, jag är på skämthumör idag) så bör alltså Nordea göra kreditförluster på 80 miljarder.
Man kan vänta sig att övriga svenska storbanker gör det samma.
Sedan har tydligen Nordea med svenska myndigheters inrådan flyttat hem utländsk utlåning till Sverige, så svenska skattebetalare ska rädda Nordea när utländska företag i andra länder går i konkurs.
Vi ska alltså även betala för att rädda bankens förluster utomlands. Man får ju tänka på att det är bra för Sverige att det finns företag utomlands.
Nu finns det förstås även privatsidan, men erfarenheten från 90-talskrisen är att det blir mycket små kreditförluster bland hushållen. Hushållen kan trots allt inte gå i konkurs utan skulderna är personliga och för alltid. Det är bara för banken att vägra bevilja skuldsanering och låta obetalda räntor ticka på med ränta på ränta, så blir det rent av bokföringsmässigt en vinst. Att hushållet sedan i åratal, rent av för alltid kommer ha en krossad ekonomi och betala allt de har till banken är ju inte bankens problem. Så länge det inte blir några kreditförluster som ska bokföras.
SEB, Nordea, Swedbank och Handelsbanken kan väl schablonmässigt sägas behöva 4*80=320 GSEK.
Nu är det inte säkert att bankerna ska räddas via skattebetalarnas skattepengar. Alternativet är bail ins, som gäller allasystemkritiska banker, vilket numera inkluderar de fyra ovan plus Danske Bank. Då ska fortfarande 320 GSEK (plus Danske) tas från skattebetalarna, men bara skattebetalare som har pengar på konto hos dessa banker.
Vi pratar om cirka 10% av BNP.
Detta handlar bara om primärinsättningar i bankerna via nyemissioner. Därtill ska förstås skattebetalarna betala för alla arbetslösa, sjukskrivna utbrända, försörjningsstöd (”socialbidrag”) etc i den kommande finanskrisens spår. Plus i form av arbetslöshet, kraschade bostadspriser mm.
Vad den faktiska notan slutligen landar på när 15 års skuldfest ska betalas återstår att se. 1000 miljarder fördelat över några år?
Som just återvänd från Island kan jag åtminstone rapportera att Island, med plats 13 på Human Development Index återhämtat sig utmärkt från sin finanskris. Trots allt har de en egen valuta och ett säreget och unikt land där den försvagade valutan fått turistindustrin att blomstra. Fast jag vill inte veta vad det kostade innan valutan kraschade, för Island är inte billigt – ett 2- eller 3-stjärnigt sunkigt hotell på vischan i den isländska outbacken kostar som ett 4- eller 5-stjärnigt hotell runt Centralstationen i Stockholm.
Sverige ligger på plats 14 i HDI, dvs är ett sämre land att leva i på Island. Men med Maslovs nya behovstrappa – laddning, Internet, mat etc, så är min slutsats att när HDI inkluderar Internet så bör Sverige gå förbi Island, då mobiltäckningen minst sagt lämnar en del att önska. Fick till och med GPRS med en prick vid ett tillfälle. Visste inte ens att ren GPRS fortfarande existerade i sinnevärlden, utan att E(dge) var den sämsta uppkopplingen som erbjöds. Dock, GPRS är bättre än normaltillståndet ingen täckning alls när man uppe i molnen navigerar en grusväg över ett bergspass på Islands största väg, väg 1, som alltså trots #13 HDI sträckvis är grus. Komplett med lösgående får.
Så med egen valuta och en stark exportindustri kommer säkerligen den svenska ekonomin återigen resa sig, men med lite andra ägare av bankerna.
Men tills dess – var beredd att stoppa in 320 miljarder kronor i de svenska storbankerna. Kom dock ihåg att detta bara är för att täcka upp riskjusterade sannolika kreditförluster. I verkligheten behövs ytterligare tillskott för att bygga upp nytt eget kapital i bankerna och inte bara för att täcka teoretiska kreditförluster.
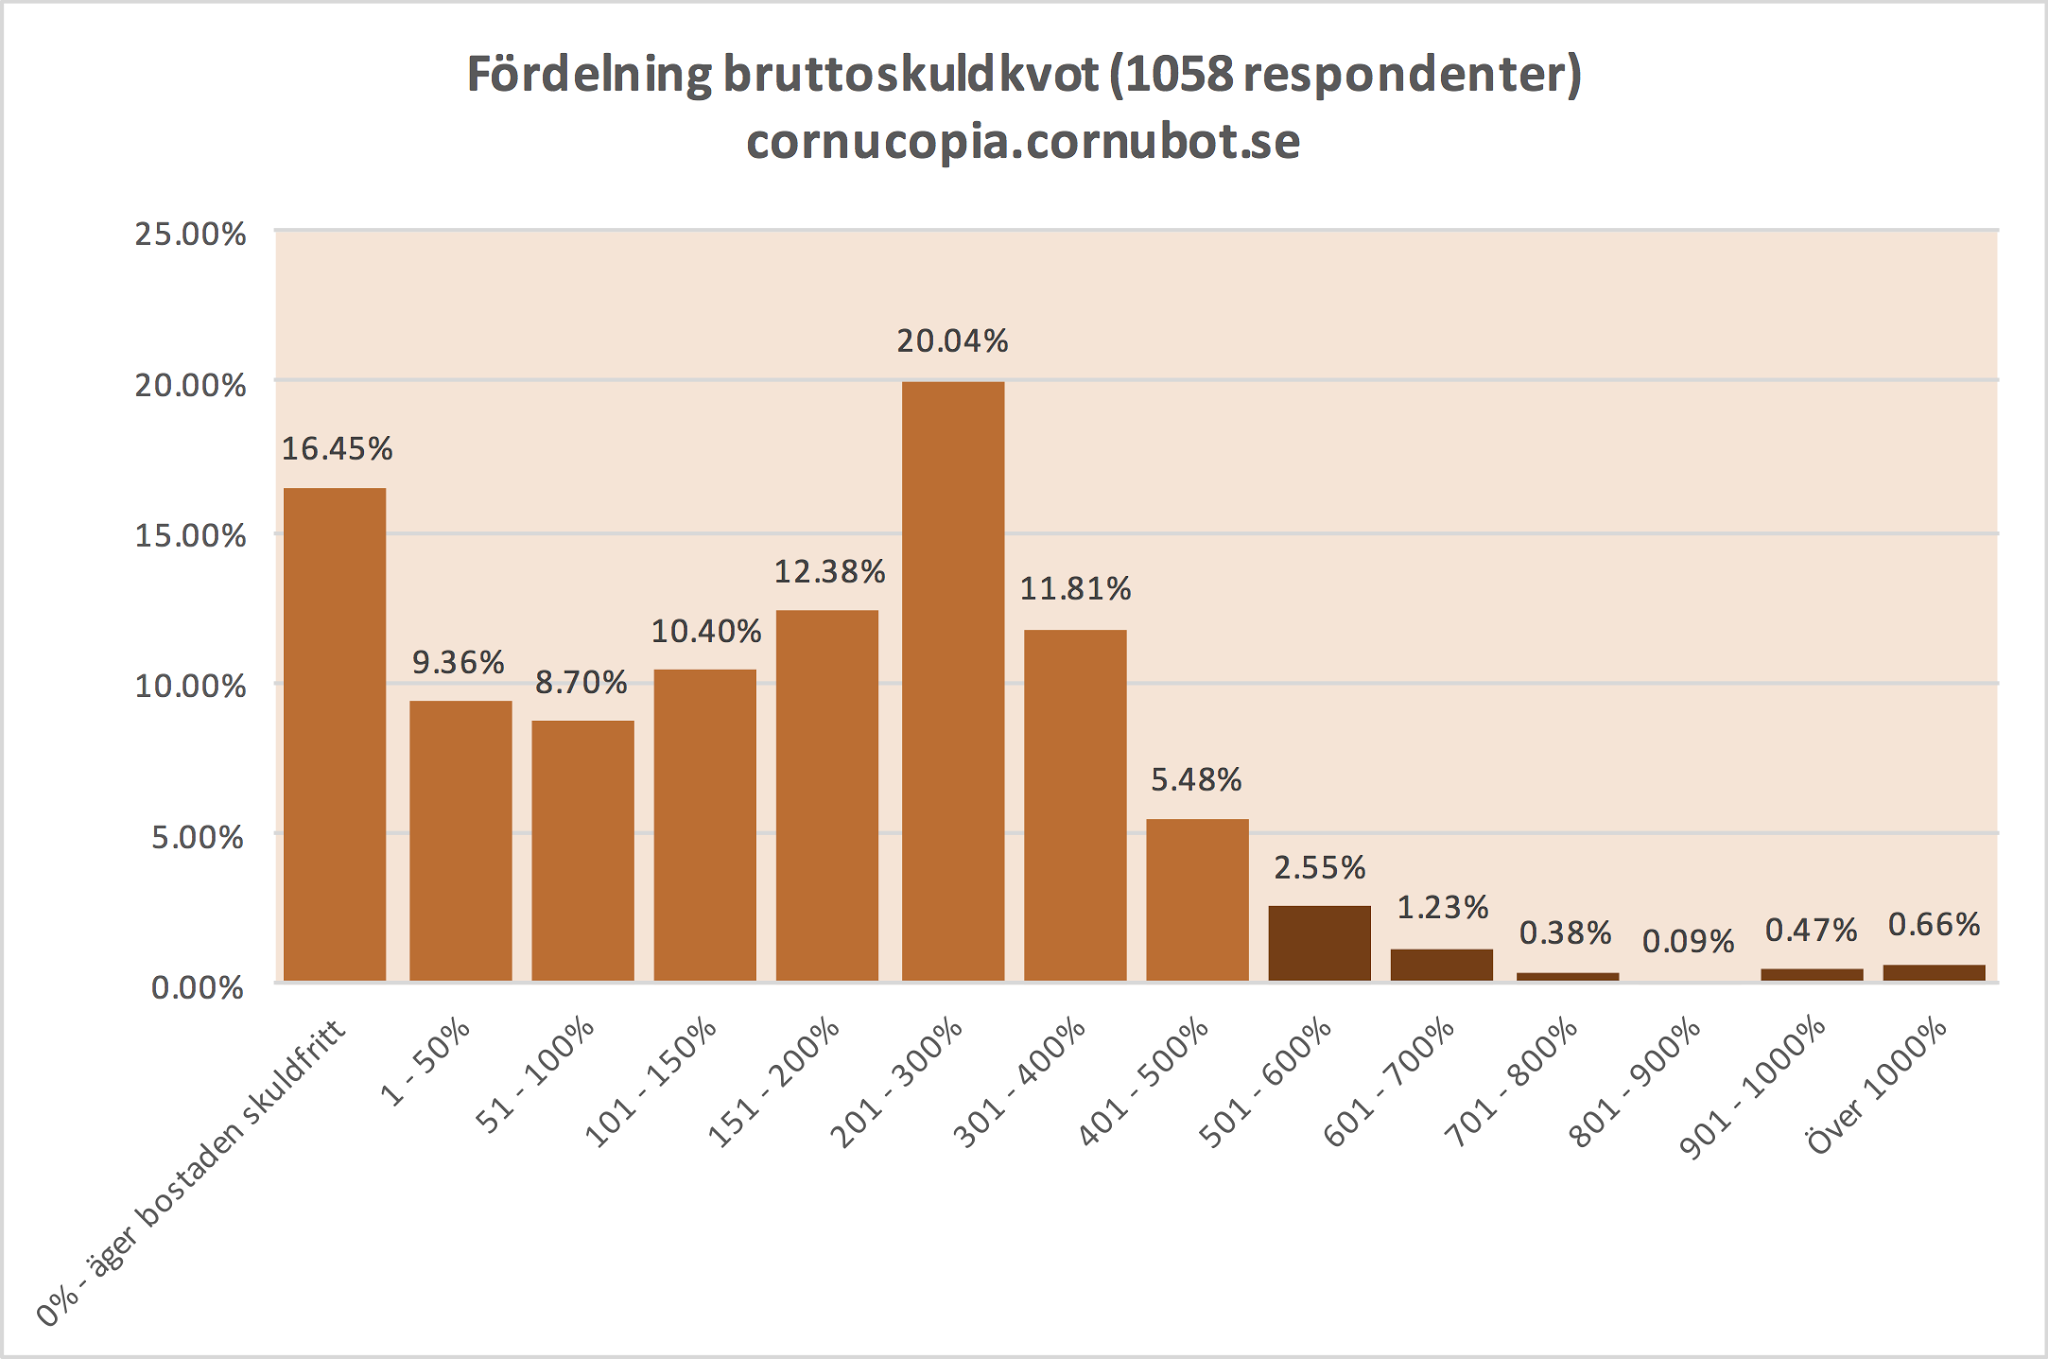
Utifrån responderande läsare innebär en bruttoskuldkvot på 500% små effekter, då få omfattas. Skulle Swedbanks nya policy bli branschstandard ger det alltså ingen större påverkan på bostadsmarknaden, vilket antagligen inte är meningen heller.
Endast 5.39% av responderande läsare har en bruttoskuldkvot över 500%, alltså skulder dividerat med hushållets oskattade årsinkomst.
Dessa 5.39% kan säkerligen förklaras på olika sätt, t ex att man fått lägre inkomster genom att blivit arbetslös, föräldraledig, separation, pension etc, medan antagligen ytterst få från början fått beviljat lån på över 500% av bruttoinkomsten.
Kort sagt har ett införande av en bruttoskuldkvot på 500% antagligen mycket liten, eller rent av ingen, påverkan på bostadsmarknaden i det här läget. Det är säkerligen meningen, då bankerna genom att frivilligt införa sådant här hoppas undvika statlig reglering. Och då lägger man sig förstås på en nivå där man inte riskerar påverka bostadsbubblan väsentligt.
500% av bruttoinkomsten kan anses vara ”ofarligt” ur detta perspektiv, även om det är hutlöst mycket för ett hushåll. 300 – 500% nettoskuldkvot, dvs som produkt av disponibel inkomst efter skatt är ett mer vettigt skuldkvottak, men då knäcker man som sagt bostadsbubblan när få har råd att köpa i våra storstadsområden med de kraven på sig.
Sedan är förstås inte bloggläsarna representativa för befolkningen i stort, utan är högutbildade, högavlönade män som är tjänstemän, chefer eller egna företagare i storstadsområden. Men det är relevant för att titta kontra påverkan på bostadsmarknadens gräddhyllor.