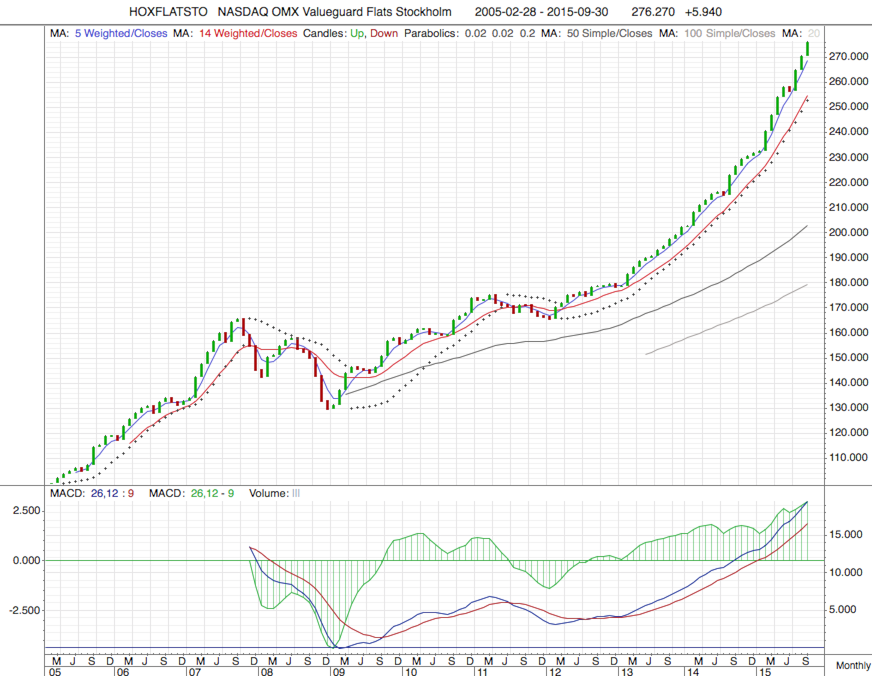
Pratet om bostadsbubblans förestående krasch har ännu inte avspeglats i bostadspriserna. I statistiken från september stiger bostadspriserna i hela landet enligt både Mäklarstatistik och Valueguard.
Mäklarstatistik rapporterar nu om stigande bostadsrättspriser den senaste månaden på allt från 1% utanför storstad till 3% i hela riket i snitt, inklusive 3% i Stockholm, medan motsvarande utveckling är 1-2% stigande för villor med 1% i hela landet.
Valueguard, som inte bara stirrar på kvadratmeterpriser, utan kvalitetsjusterar utifrån en lång rad faktorer anger mellan 1.0% till 2.2% stigande bostadsrättspriser och mellan 0.8% och 2.4% stigande villapriser den senaste månaden.
Valueguard anger +15.9% kvalitetsjusterad sammanlagd nationell prisuppgång de senaste tolv månaderna, medan Mäklarstatistik anger +14%.
Valueguard anger att vi i september upplevde prisrekord på samtliga marknader, utom villor i mellanstora svenska städer, som var ner 0.28% mot augusti. Det finns knappast några tecken på att bostadsbubblan är på väg att spricka i närtid.
Valueguards bostadsrättsprisindex för Stockholms kommun.
”För några år sedan fanns det bra stöd för att prisuppgången var välmotiverad, nu ser jag inte det stödet längre. Jag hör också om att människor köper på spekulation, det är en väldigt dålig signal. Just spekulationsköpen borde utredas omedelbart.”
”Men hur ett stopp för prisuppgången eller ens fallande priser på nya bostadsköp skulle kunna leda till en samhällsekonomisk kris förstår jag inte.[…]Men de enda som gör finansiella förluster vid ett prisfall är de som köpt bostadsrätter eller villor inte för att bo där utan att för att sälja dem med vinst. Och deras problem torde inte välta samhällsekonomin.”
Så alla ni själva, eller hade föräldrar eller släktingar, som hamnade på obestånd på grund av 90-talskrisens kraschade bostadspriser, ni har missuppfattat. Ni/de hade inte köpt era/deras bostäder för att bo, för de enda som gjorde finansiella förluster var de som köpt för att sälja med vinst. Så nu vet ni det.
Att man kan tvingas sälja sin bostad på grund av skilsmässa, separation, arbetslöshet, sjukskrivning, dödsfall i familjen, jobb på annan ort, rättstvister etc, existerar förstås inte. Åtminstone inte enligt fd finansminister Feldt. Och att sitta inlåst i ett boende man tänkt var tillfälligt, medan familjen växer, är förstås inte heller något problem.
Fast lustigt nog har t ex Rogoff/Reinhart visat att 2-3 år efter bostadspriserna dyker så får ett land en bank- och finanskris. Men det är klart, de har ju studerat hundratals finansiella kriser, medan fd finansminister Feldt baserar hela sin partsinlaga på den svenska 90-talskrisen. Sk forskning vs anekdot.
Lägenhetspriserna faller nu i Köpenhamn rapporterar danska tidningen Finans. Speciellt gäller detta nyproduktionen, som är prissatt högre än existerande lägenheter. Man kan och bör fråga sig i vilken mån de fallande priserna kommer sprida sig över sundet till Malmö i den så dynamiska Öresundsregionen?
En nyproducerad lägenhet om 85 m2 kostar ca 600 000:- DKK mer än en befintlig ägarlägenhet1.. En befintlig lägenhet kostar ca 32 000:- DKK per m2, medan nyproduktion kostar ca 38 000:- DKK per m2. Detta kan jämföras med i medel 24 851:- SEK per m2 i centrala Malmö enligt Mäklarstatistik.
Det verkar som man förbyggt sig (igen) i Danmark och specifikt Köpenhamn. Priserna ska nu ha fallit 3.3% från toppen och andelen nyproduktion av lägenhetsköpen faller mycket fort.
Det är fortfarande dyrare med en lägenhet i Köpenhamn än i Malmö, då restid och resekostnad förstås påverkar prisbilden. Men de allra flesta sundpendlare i denna dynamiska region pendlar till Köpenhamn och inte tvärt om och blir det billigare i Köpenhamn kan det förstås leda till att man flyttar till den dejligere sidan av sundet.
En grupp vänner har tjejfest på en dansk takvåning.
1. I Danmark har man främst ägarlägenheter, dvs den boende äger faktiskt något och är inte bara medlem i en klubb likt svenska bostadsrätter, med nyttjanderätt för en av klubbens lägenheter.
SCB rapporterar om fallande småhuspriser. Skillnaderna inom landet är enorma och medelvillan kostade i september 2 456:- kSEK mot 2 645:- kSEK månaden innan, eller minus 7.1%. Med taxeringsvärdesjusterade K/T-tal föll priserna dock bara 1.11%.
Priserna i landet som helhet faller både som medelpriser och som sk K/T-tal, dvs pris i förhållande till taxeringsvärde. SCB lyckas dock rapportera stigande priser i procent för varje enskilt län och varje enskild större kommun, utom Karlstad och Karlskrona. Men som helhet faller alltså ändå priserna i landet både i medelpriser och K/T-tal.
För de enskilda kommunerna ser K/T-talen ut att falla, men SCB säger ändå att priserna stiger procentuellt, då man istället väljer att titta på medelpriserna. Hur medelpriserna kan stiga i samtliga län kan bero på att SCB på en plats i Småhusbarometern rapporterar medelpriser på 2 456:- kSEK och på en annan plats rapporterar medelpriser om 2 566:-.
På frågan vad som egentligen hänt med priserna får svaret bli vet inte, men blogginläggets rubrik stämmer då SCB åtminstone som K/T-tal och på en plats för medelpriser rapporterar om fallande villapriser.
I landet sägs priserna variera enormt i de större kommunerna. I Nacka kostar den sålda medelvillan nu 7 455:- kSEK, medan den kostar 1 172:- SEK i Örnsköldsvik. Intressant är annars att en villa i attraktiva Hässleholm, med utmärkta pendlingsmöjligheter till Lund eller Malmö, bara kostar i snitt 1 290:- SEK. Detta är i linje med att jag tidigare påtalat att villapriserna är mycket prisvärda i inre Skåne, bortanför Öresundskommunerna och Stor-Malmö.
Den som vill hitta en villa till ett rimligt pris i Stor-Stockholm kan titta på Norrtälje, där medelvillan kostade 2 670:- kSEK. Det går också att hitta villor till hyfsade priser i regionaltågkommuner utanför Stor-Stockholm, som kan vara attraktiva för den som jobbar nära berörda järnvägsstationer i Stockholm.
Småhuspriser 2015-09 per större kommun enligt SCB:s Småhusbarometer. Mörkaste staplarna är Stor-Stockholm. Halvmörka är Stor-Göteborg och de ljusa är Stor-Malmö.
SCB har rapporterat nya siffror för den beryktade KPI-inflationen, som biter sig fast kring nollstrecket. Man rapporterar nu om +0.07% i prisökningar i konsumentkorgen, som KPI-Svensson förväntas konsumera, mot tidigare -0.17%.
Den största förändringen är att kläder och skor ökat med 6.8% i pris på ett år. I övrigt anges kostnadsförändringar inom +/- 1.0% för de olika posterna.
Jag gissar utan att kontrollera att bidragande till kostnadsökningen för kläder och skor är en svagare svensk krona, där i princip allt vi klär oss i är importerat. Förvisso är importpriset blott en liten bråkdel av kostnaden i butik, där det mesta läggs på i grossist, distributörs- och framför allt butiksled. Ett par byxor för 400:- kronor kanske kostade 50:- i import, så försvagad krona kan inte förklara prisökningen i sin helhet.
Den underliggande inflationen, som rensas för Riksbankens räntesänkningars prissänkande effekt, KPIF, ligger nu på 1.0%. Det inom EU jämförbara harmoniserade HIKP-inflationsindexet steg 0.9% och kan i det närmaste jämföras med KPIF, då bostadsägares kostnadsbild (=räntesänkningarna) inte är med i det harmoniserade inflationsindexet.
Underliggande inflation är alltså avsevärt högre än KPI-inflationen. Då räknar inget av dessa index in prisökningar på tillgångar som bostäder i inflationen.
Sammantaget kan man på goda grunder anse att förändringar i KPI på enskilda tiondelars procentenheter är inom felmarginalen och inget att bry sig om. -0.17% eller +0.07% kvittar och förändringen kan inte betraktas som en trend, åtminstone inte än. SCB redovisar dock avrundade siffror med -0.2% och +0.1% vilket antyder en förändring på 0.3 procentenheter, när verkligheten är 0.24 procentenheter, eller 20% lägre förändring.
12-månaders KPI-inflation 2007-01 till 2015-09. Källa: SCB
Som man tydligt ser i grafen ovan har vi legat stabilt i en deflationsperiod, eller åtminstone nollinflationsperiod sedan 2012. Ett litet tick uppåt enskilda månader har hänt förr och kan knappast ses som någon trend, som Riksbanken kan använda för att motivera räntehöjningar.
Med nästa års skattehöjningar och utbudsbrist på samhällstjänster under rådande situation kan vi dock förvänta oss stigande priser, men det är alltså inte monetär inflation, utan inflation driven av en krisberoende bristsituation. Själva samhällets tjänsteinköp hittas förstås inte i KPI, men prisökningar för samhällstjänster kommer antagligen spilla över även på konsumentpriser, när man annars kan få mycket mer betalt av stat och kommun än av privatpersoner. Med eventuella prisökningar på grund av brist kommer Riksbanken också kunna höja räntan och en självförstärkande situation dras igång, där räntehöjningar får KPI-inflationen att skena då beräkningen av boendekostnader därmed ökar rejält.