
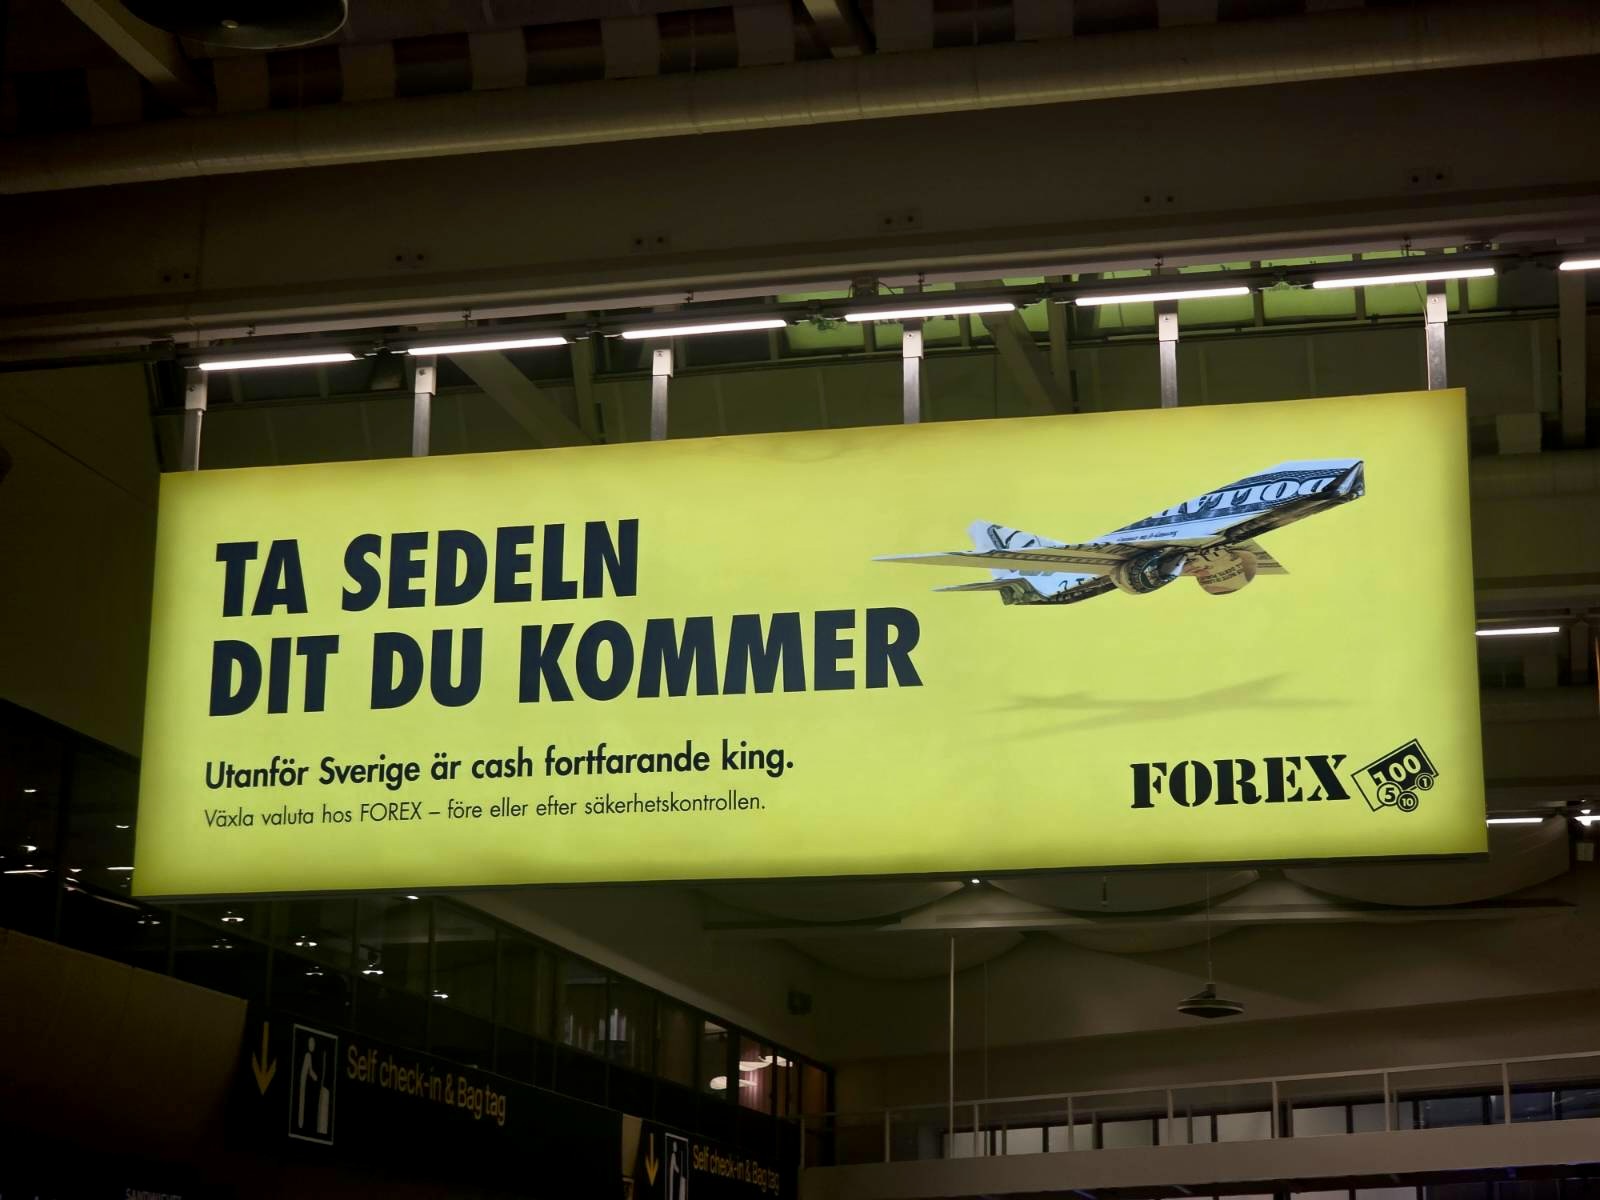
Forex gör felaktig reklam om att kontanter är kung vid resor utomlands, men författarjäveln med hustru kan intyga att det är extremt sällan kontanter behövs, och då endast i en del fattigare U-länder svenska allmänheten sällan reser till. Samtidigt gör SvD reklam via en så kallad redaktionell artikel för svindyra kreditkort och kallar dem bästa kortet för resan, men utesluter de kort som faktiskt är bäst för de allra flesta, dvs exempelvis Revolut och Lunar, som förmodilgen inte betalar för reklam hos SvD.
Lena och jag reser en hel del i tjänsten, hon som professionell äventyrare och även Ukrainavolontär, och jag som författare och bloggare. Sedan förra hösten har vi bland annat besökt Storbritannien, Frankrike, Förenade Arabemiraten (mellanlandning), Seychellerna, Madagascar, Sydafrika, British Virgin Islands, Dominikanska Republiken, Jamaica (mellanlandning), Danmark, Finland, Namibia, Sierra Leone, Spanien, Tyskland, Nederländerna, Polen och Ukraina. Förmodligen ytterligare några länder jag glömt.
Endast på två olika platser har vi behövt kontanter enstaka gånger. Inte ens i krigets Ukraina har kontanter behövts, inte tagits med och inte tagits ut. De platser där kontenter behövdes var två av U-länderna. Dels behövdes kontanter för taxi i Seychellerna, där Uber inte fanns och taxi inte tog kort. Istället fanns uttagsautomater alltid vid taxifickorna på hotellen. Totalt åkte vi taxi fyra gånger där. Seychellerna är dock annars ett av Afriks mest välmående länder, och kan knappt klassas som U-land egentligen.

Dels behövdes kontanter för bussresan från fattiga Dominikanska Republikens motsvarighet till Norrland, där det över bergspasset bara gick privata små bussar och konduktören/personskyddet hela tiden hade dagskassan i form av sedlar i näven.
Taxi och reguljär linjebuss gick dock att hanteras med kort utan problem på Dominkanska Republiken.
Ingen annanstans behövdes kontanter, inte ens i Tyskland som okunniga påstår håller fast vid kontanter. Minns inte när jag rörde en eurosedel sist.
Forex kämpar inte ens för sin överlevnad och omsatte 2025 hela 1 018 MSEK med en EBITDA på 208 MSEK, dvs ca 20% i vinstmarginal och ett resultat efter skatt på 143 MSEK, samt 978 MSEK i tillgångar. Man har förstås ett eget kort också och det är väl den vägen affären utvecklas.
Gå inte på reklamen – växla inte till dig kontanter. Om det mot all förmodan behövs kan du ta ut till taxi på flygplatsen.

Svenska Dagbladet har en rent bedräglig artikel rubricerad med bästa kreditkortet för resan. Detta är förmodligen dold indirekt reklam i brott mot reklamlagar, där bara produkter från annonsörer i SvD nämns. Visst, det är kreditkort, men dessa är svindyra och knappast bäst för vannliga människor.
Bäst för vanligt folk är exempelvis Lunar, som också erbjuder Lunar Eurobonus, där man får SAS Eurobonuspoäng på alla köp, och ännu mer om man handlar resor på SAS. Lunar stöder att betala räkningar, inklusive e-fakturor, autogiro och bank- och postgiro, samt Swish.
Det viktigaste för vanligt folk är att undvika växlingsavgifterna. Min vanliga bank tar exempelvis 1.65% i valutapåslag om man köper något i andra valutor än SEK. För en barnfamilj på semester kan det lätt bli utgifter på säg 20 000:- SEK, eller 330:- SEK i bankavgifter.
Betalar man 79:- SEK för Lunar Plus slipper man växlingsavgifterna som annars är 1.50% på Lunar. Dessutom behöver du bara uppgradera till Plus från gratisversionen när du fakttiskt ska resa. Så du behöver inte betala 948:- SEK om året. Uppgradeingen ger också möjlighet till 1.75% i sparränta, men det är ett feltänk – ska du för 79:- SEK med 1.75% i ränta tjäna något på det måste du spara 79*12/0.0175=54 171:- SEK men med 30% skatt måste du upp till 77 387:- SEK för att betala avgifterna. Så räntan är bara marknadsföring.
Men Lunar är iaf för avgiftsfriheten vid köp i utländska valutor utmärkt för resan. Glöm bara inte att avbeställa Plus när du inte längre ska vara utomlands.
Det Lunar saknar är investeringssparkonto för att slippa svensk kapitalvinstbeskattning på eventuella investeringar i tjänsten.
Jag har själv Lunar Eurobonus, då Eurobonusprogrammet är rätt bra, och har inte brytt mig om att ens beställa hem ett plastkort utan betalar med min Apple Watch och Apple Pay istället. Går även utmärkt att exempelvis köpa SAS-resor med online eftersom kortnumret oavsett enbart finns i appen. En egenhet med Lunar är dock att man ändrar sin tresiffriga CVC-kod en gång i timmen, så det fungerar inte för prenumerationstjänster förmodar bloggen.
Det andra allternativet är Revolut, som ger noll i växlingsavgifter vardagar även vid billigaste gratisalternativet även om man då är begränsad till 10 000:- SEK per månad.
Jag betalar dock för premiumtjänsten Metal, mest för att jag då får gratis Financial Times och ChatGPT (tidigare Perplexity), samt feta bonuspoäng om man beställer Uber och betalar med Revolut. Tvyärr blir inte FT och ChatGPT avdragsgilla på det viset, trots att jag använder dem till 100% i tjänsten (mest sökningar och översättingar med ChatGPT), men det är fortfarannde billigare så än att ta tjänsterna på bolaget även justerat för skatteeffekterna. Med Metal får man även via Revolut 1.75% i sparränta, men den går likt för Lunar inte möjligt att finansiera avgifterna annat än med rätt stort sparande.
Men man slipper alltså växlingspåslag med Revolut, och kan inför helger i de billigare tjänstevarianterna växla pengarna till valutakonton i förväg.
Revolut stöder dock inga svenska tjänster för att betala räkningar, Swish etc, och förstås inte ISK, men man kan förstås betala europeiska räkningar blixtsnabbt via IBAN, vilket svenska banker numera stägnt ner för privatkunder. I resten av EU kan man alltså överföra pengar direkt mellan banker, även över landsgränser, medan Sverige är kvar på 1960-talet via bankoligopolen.
Danska Lunar är dock betydligt bättre för de flesta svenskar.
Revolut har ett poängprogram, men inte lika bra som Eurobonus, och med begränsade tillämpningar om man inte ska resa. Använder det ibland för rabatter på flygplatslounger, men ge akt på hur det ser ut. Ju mer bonuspoäng man använder vid ett enskilt tillfälle, desto mindre rabatt får man per poäng. Mest rabatt får man alltså på smårabatter under 50:- SEK.
Jag skulle rekommendera danska Lunar framför lettisk-brittiska Lunar, som för övrigt är grundat av en ryss vars far var en högre chef på ryska statliga Gazprom.
Och undvik resekreditkorten även om SvD får betalt för reklam för dem. De kostar skitmycket i avgifter och sedan i SvD:s reklamkort mellan 1.65% till 2.00% i avgifter, utom för … Forex som har 0%i valutapåslag.

Själv har jag inte fått betalt av vare sig Lunar eller Revolut. Ni får själva hitta länkar till tjänsterna.
Det finns även andra, t ex tyska N26 som jag också har gratistjänsten på, men den är väl främst i euro. Kom ihåg att din vanliga bank när som helst kan spärra ditt kort när du är på semester för de tycker det är suspekt att du handlar utomlands. Kan vittna om att det händer. Se alltid till att ha ett alternativkort med pengar på, om det så är gratisversionerna av Revolut eller Lunar. Och kom också ihåg att ditt BankID kan spärras om du använder det från skumma länder, så ha med din bankdosa som backup. Det har också drabbat mig.

6 kommentarer
Har också reagerat på SvDs reklamartiklar på sistone om EuroBonus och t ex Amex Elite. Hade de där korten före pandemin när jag reste 200k+ miles per år med flyg och det gav riktigt bra värde då, men idag är jag dem som värdelösa även för de som reser mycket. Sjukt svårt att hitta bonusplatser i business för ens 2 personer, ännu omöjligaee för 4. Dessutom nu med sämre partnerbolag inom skyteam för SAS.
Tacka vet jag gamla goda tiden 2015-2020 då det faktiskt gick att boka riktigt bra resor, med EB-poängen First med chaufför till planet i Frankfurt, Private room på Shangi, 4+ platser business till US med LH/LX e t c e t c.
Försök att åka taxi i tyskland utan cash. Nu för tiden går det, men i 50% av fallen stönas det ofantligt medan de kopplar in dosan de gömt i handskfacket. Inte alltid helt självklart i tyskland. Bättre att fråga innan resan tar vid.
För mig är fortfarande Amex platinum ett väldigt bra kort då jag har mycket nytta av dess förmåner. Men för den som reser mer sällan är det nog i de flesta fall alldeles för dyrt. Reser man riktigt mycket har man oavsett tillgång till lounger och hög status på hotell, så där är det inte heller lönt. Men för oss som reser lite lagom kan det det ge bra värde.
Sen blev jag dock besviken när jag läste här att Amex vägrade förmedla gåvor till välgörenhet för Ukraina, så får se hur jag gör.
Northmill har gratis kreditkort och noll i växlingsavgift. Både fysiskt och digitalt. Brev byte dit från Klarna nu när de vill ha månadsavgift för samma tjänst.
* En $20 till $100-sedel i passet har dock räddat mig två ggr när jag ”hittat på dumheter”. Så som muta är sedlar överlägset.
* Även när man ska muta/dricksa till sig bättre hotellrum i Las Vegas.
* Håller fullständigt med om Revolut, speciellt om man som jag då och då har inkomster (ja, vita sådana) i andra valutor, noll anledning att växla dessa till kronor för att i ett senare skede växla tillbaks till andra valutor när man är utomlands.
Northmill och Avida är överlägset vid resor. Gratis och inget valutapåslag. Använt länge men får tyvärr ingen spons.