
Nybanken Revolut visar vägen mot bedrägerier genom att visa en varning i sin app om man öppnar appen under ett pågående telefonsamtal. Detta borde bli en bankstandard, eller rent av införas som ett EU-krav.
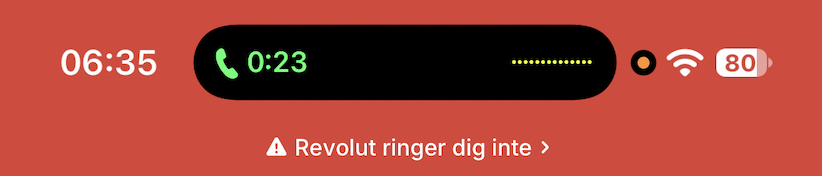
Revolut har redan från början typ 2019 varit ledande i moderna funktioner för sina kunder, ner till detaljstyrning av säkerheten kring betalkorten, införande av Apple Pay etc.
Man har nu även infört en varning i appen om man öppnar appen under pågående samtal för att på så vis påminna om att banken inte kontaktar dig via telefon och att sådana försök är bedrägerier. Man skulle ju rent av i teorin kunna påtala att banken just nu sitter i telefonsamtal med dig om den faktiskt gör det, men om så sker är oklart.
”Vi pratar inte med dig i telefonen
Vi ringer dig inte oanmäldt (SIC!)
Om vi behöver kontakta dig angående säkerhet skickar vi ett mejl, en avisering eller ett meddelande i appen.
Vi ber aldrig om känslig information
Till exempel ditt lösenord, din pinkod eller hela kortnumret. Skydda dina känsliga uppgifter, vi behöver inte dessa uppgifter för att verifiera ditt konto.
Du behöver inte flytta några pengar
Flytta inte pengar till ett ”säkert konto” eller någon annanstans på begäran av en okänd person.”
Man har också en knapp märkt ”rapporter samtalet som bedrägeri”.
Allt detta borde införas som bankstandard, om inte frivilligt via bankernas branschorganisaitoner, så via EU som lagstadgat krav. Så enkelt att i appen kontrollera om ett telefonsamtal pågår, och kan förmodligen hjälpa rejält mot phisingsamtal och andra bedrägerier via telefon riktade mot dina bankinnehav. Man kan rent av tänka sig att det inte alls ska gå att göra överföringar i appen om ett samtal pågår.
Bra jobbat där.
Svenska banker har dock nu oftast stoppat överföringar till andra europeiska banker och skyller på bedrägeririsken, men de gråter nog inte över att det därmed även blir svårare att flytta sina pengar till moderna banker som Revolut. Tyvärr stöder inte Revolut kapitalförsäkringar, investeringssparkonton, autogiro och bank- och postgirobetalningar, som är svenska så kallade vallgravar mot att flytta sina bankgöromål helt till en utländsk bank. Det förklarar också svenska bankers ovilja att ansluta sig till det europeiska banknätet och oförmågan att bli moderna banker inklusive med omedelbara IBAN-överföringar inom hela EU istället för 60-talstekniken bankgirot och dagars tidsfördröjning av överföringar även inom Sverige. Att svenska banker även är totalt ointresserade av att driva på införande av vår unionsvaluta euron förklaras också av detta då ett införande av euron som valutan i Sverige skulle tvinga fram europeisk bankintegration för svenska banker och fulla igen vallgraven och skapa riktig konkurrens på bankfronten på den nuvarande svenska bankoligopolmarknaden.
Denna artikel är inte reklam för Revolut, då bloggaren eller bloggarens företag inte får ett öre av Revolut och inte skriver detta på uppdrag av Revolut. Därmed är jag nöjd privatkund hos Revolut och använder tjänsten för internationella behov, t ex vid resor eller för de där numera av svenska banker blockerade internationella överföringarna, och för ekonomisk hushållskrisberedskap där det kan vara bra att ha möjligheten att betala och visst sparande i en bank utanför Sverige inför det kommande kriget. Man kan också förmoda att som småvaluta kommer kronan ta en rejäl smäll vid krigsutrbrottet och krispengar hos Revolut kan också med fördel placeras i andra valutor än SEK. Använder själv en korg av EUR, USD, CHF, GBP och NOK. Sedan är Revolut i EU formellt placerat juridiskt i Litauen, men det betyder inte att servrarna står där eller att man inte har alternativa backuper på annan plats när Ryssland invaderar.
Generellt sett

19 kommentarer
Postat 1337 – nice.
Även jag är en nöjd Revolut-kund sedan många år, både privat och i företaget. Dock är min revisor mindre nejd och tycker att det har varit för stora brister hos Revolut vad gäller penningtvätt. Man har ju Revolut för att de är minera krångliga än andra banker, krånglet kan möjligen bero på penningtvättsregler. Hur är läget med Revolut nu? Är de trovärdiga i sitt penningtvättsarbete?
Problematiken med penningtvätt etc är inte specifikt för Revolut utan gäller alla neobanker.
Om andra tvättar pengar via Revolut är det väl knappast ditt företags egna problem. Revisorn kollar ju bokföringen och stämmer den är det inte något konstigt. Men revisorer vill gärna anmärka på saker för att ha ryggen fri. Lite som besiktningsmän av hus, de hyllar allt möjligt inklusive ”perfekt torr krypgrund” men skriver sedan ”riskkonstruktion, måste åtgärdas bla bla bla” i protokollet för att friskriva sig.
Klagade revisorerna om man var kund hos Swedbank eller SEB när de tvättade miljarder åt Ryssland?
Det har varit lite märkliga utspel från Revolut att de ska vara tillgängliga i Ukraina trots att de inte har skickat in några handlingar.
Någon med bättre insikt i ämnet utöver det som är tillgängligt på nätet?
Går att betala med Revolut i Ukraina iaf. Vet inte hur det är att som ukrainare teckna konton.
De har inte licens i Ukraina.
Inga handlingar har kommit in.
Vet inte om det krävs licens. Man kan ju bli kund i en bank i ett annat land.
Har ju aldrig haft licens i Sverige.
De har licens i EES, där ingår Sverige.
Och, man kan ju bli kund hos banker i Karibien (visst, dåligt exempel) utan att de har licens i EES.
Min poäng här (ursäkta om jag varit otydlig) är att ukrainare bosatta i Ukraina inte kan teckna Revolut då det saknas licens.
Det går dock bra för Ukrainare bosatta i EES.
”Generellt sett …” ??
Bank-Id har väl haft något liknande relativt länge. En ”Tänk till innan du går vidare” varningstext. Kan tänkas att de flesta bara loggar in/gör transaktionen utan att läsa den förstås, den finns ju alltid där och man blir lätt bekväm av sig.
Därav är varningen som bara syns om man talar i telefon najs.
Bank id ställer väl en fråga du måste klicka okej på om du öppnar appen under ett telefonsamtal.
Att revolut dessutom erbjuder kort utan uppgifter är klockrent, oj, tappade jag kortet, bara att spärra och gå vidare. Jag har två bokstäver tryckta på mitt metallkort, det är allt. Lycka till att skimma mig…
Oavsett är det ju trivialt att spärra kortet online. Där finns dock svenska/EU-krav att man ska kunna göra hos alla banker, men Revolut har ju en hel del ytterligare möjligheter.
Klarna kör samma grej. Om dom ringer så öppnar man bara appen och där ska det framgå om samtalet är äkta.
Och jag som hoppades på en artikel hur man gör bedrägerier. Svenskan är ett fantastiskt språk.
När det gäller revisorn så förstår jag honom. Jag misstänker att om du använder en bank med sämre peniingtvättkontroll är det upp till revisorn att fylla i blanketterna och garantera att din firma inte ägnar sig åt penningtvätt.