
Det finns de som tror att de tjänar pengar på bostadsbubblan. Men verkligheten är att endast den som hoppar av bostadsbubblan tjänar något, medan övriga bara tvingas till allt högre skuldsättning under sin boendekarriär, samtidigt som de får allt större latenta skatteskulder.
Saken är att bostädernas värderingar har stigit, inte deras värde. Bostäderna har inte blivit större, eller fått högre standard eller finare adress (dvs ger ett högre värde). Tvärt om har de antagligen blivit slitna och minskat i värde under uppvärderingen.
Låt oss ta ett exempel. Ingångslägenheten A på Södermalm kostade initialt 1 MSEK. Familjelägenheten B kostade initialt 2 MSEK. Initialt är en godtycklig fiktiv tidpunkt.
Hushållet (H) behöver efter en tid uppgradera till en större lägenhet, eftersom man fått barn och inte längre vill bo i en tvåa. Vad blir konsekvenserna av stigande bostadspriser? (Nedan ignoreras mäklaravgifter, lägenhet A kan ha sålts privat)
Fall 1: 50% uppgång i bostadspriserna
H satt och slog sig för bröstet att de minsann tjänat 500 000:- SEK på sin lägenhet, och fått betalt för att bo. De säljer nu lägenhet A, som är belånad till 75% av 1 MSEK, dvs 750 000:-, och köper lägenhet B. De får nu en latent skatteskuld på 0.22*500000=110 000:- SEK, dvs 7.3% av lägenhet A ägs nu i princip av staten. Eftersom de köper en större lägenhet slipper de dock betala skatten i det här skedet.
Lägenhet B har också stigit 50% i pris och kostar alltså 3 000 000:-. H behöver därmed öka sin skuldsättning från 850 000:- SEK till 3 000 000 – 250 000 – 500 000 = 2 250 000:- SEK plus den latenta skatteskulden om 110 000:- SEK för en total skuldsättning om 2 360 000:- SEK.
Man har fortfarande inte tjänat några pengar och har inte mer pengar på banken. Trots att bostaden stigit 50% i pris och man badar i pengar.
Fall 2: 0% uppgång i bostadspriserna
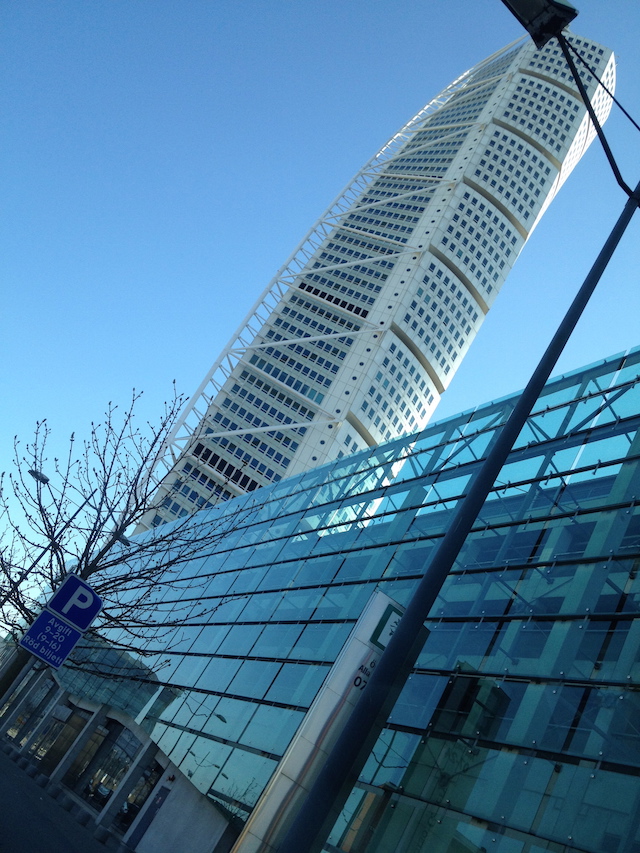 |
| Bostäder i Malmö. |
Bostadspriserna har inte rört sig alls. H säljer lägenhet A för 1 000 000:- SEK och köper lägenhet B för 2 000 000:- SEK.
Hushållet får nu en total skuldsättning om 1 750 000:- SEK.
Ovanstående är alltså för samma värde, dvs lägenheten B, men stigande bostadspriser gör alltså att även den som ansåg sig tjänat pengar i själva verket är en förlorare, som tvingas skuldsätta sig allt högre vid flytt.
Det finns också ett fall tre, som lämnas som en övning till läsaren. Och det är fallande bostadspriser. Då får man betalt av staten för att flytta, i form av förlustavdrag. Man kan rent av flytta till en lägenhet med samma värde, rent av samma värdering, men ändå få pengar av staten vid fallande bostadspriser. T ex flytta till en annan identisk lägenhet i samma hus och få betalt för det.
Enda sättet att faktiskt tjäna på bostadsbubblan är att hoppa av den och flytta till en hyresrätt. Eller möjligen flytta långt bort från stan och köpa en billigare bostad. Men det hade man kunnat göra även om bostadspriserna inte stigit.
Eftersom någon annan bolånetorsk måste köpa lägenheten av den som hoppar av bostadsbubblan minskas inte heller svenska folkets totala riskexponering. Det är i själva verket rätt tydligt ovan att de enda som faktiskt tjänar på skenande bostadspriser är bankerna och byggbolagen, vars kunder blir allt mer skuldsatta, utan att faktiskt få något i näven. Värdet på en lägenhet förblir det samma, en plats där din säng sover, skydd mot väder och vind och en plats att kalla hemma. Högre värdering ändrar inte detta.


