Denna artikel innehåller reklamlänkar Lysa, en av mina huvudsakliga tjänster för sparande, både privat (reklamlänk) och för företaget (reklamlänk).
Börserna faller i de asiatiska tidszonerna nu under torsdagsmorgonen. Norge vill nu förbjuda sk glassholes, rövhattar som går runt med så kallade smarta glasögon, framför allt produkter från Facebook och Ray-Bay. Svenska banker tvättar enligt finanspolisen ryska maffians pengar på industriell skala. Den glidande medelvärdeskvoten för priserna på lägenheter steg i september medan villor backade något enligt Mäklarstatistik.

Stockholmsbörsen backade rejält igår med -1.71% för OMXS30 och -1.60% för OMXSPI, som allt oftare går bättre än OMXS30 om än bra är ett relativt begrepp när bägge indexen faller. Dollarn trillar ner under tiokronan och kostar 9:99 SEK och euron tokrasar till 11:20 efter att media börjat prata om fransk statsbankrutt för att deflektera bort uppmärksamheten från Trumps bankrutta USA. Guldpriset hittas på 1 325:- SEK per gram.
I Europa gick CAC 40 -1.22%, DAX -1.35%, FTSE 100 -0.79% och Euronext 100 -1.39%.
De amerikanska indexen backade från tidigare börsrekord och S&P-500 gick -0.22% och Nasdaq 100 -0.21%. ANGSTFANS spretade med +5.08% för Spotify och -2.51% för SpaceX.

Allt är dock relativt och mina Lysaportföljer privat (reklamlänk) via ISK och för mitt bolag via kapitalförsäkring (reklamlänk) ligger bägge på rekordnivåer. Utvecklingen på ett år är +22.43% och +20.72% sedan årsskiftet, vilket man ska vara mer än nöjd med. Den privata ISK:n har gått +23.86% på tolv månader, pga månadssparande vilket inneburit köp när det varit lite billigare. Jag har nu dock ställt om månadssparandet till Lysa Sparkonto från och med nu i oktober. Även om konjunkturmodellen inte löst ut ännu, så minskar min vilja att köpa in mig på börsen. Det gäller även andra sparanden där månadssparandet också styrts om till ränta. Klumpsummor har också gått in på ränta, där för övrigt sparkonton med t ex tre månaders låsning (se Compricer i slutet av artikeln) nu börjar ge räntor som kan konkurrera med räntefonderna, åtminstone de korta och relativt trygga dito. Låsta räntor är inget för månadssparande förstås, men fungerar för klumpsummor och ger ju även bankgaranti inför eventuellt kommande finanskris i spåren av AI-kraschen när bubblan väl spricker.
Lysa Sparkonto ger just nu 2.09% och fördelas över Collector och Borgo, så man ska därmed inte spara direkt hos dem om man riskerar nå upp till bankgarantins nivåer. Det ger som man ser nedan förstås högre ränta att spara direkt hos aktörerna istället och för tremånaders kan man notera kända varumärken som Erik Penser med 2.65% på tremånadersräntan eller Coeli på 2.95%.
Spiltan Räntefond har gått +2.67% senaste året om man vill jämföra, men det säger förstås inget om hur den går framåt. Stigande korta räntor bör ge stigande avkastning på fonden, men någon expert får uttala sig i detalj.

I de asiatiska tidszonerna är det breda börsfall. ASX 200 -0.77%, HAng Seng -0.87%, KOSPI -1.78%, Nikkei 225 -0.97% och Straits Times rasar osedvanligt hårt för Singapore med-3.48%.
Financial Times rapporterar att Norge vill förbjuda glassholes på åtminstone känsliga platser som skolor och omklädningsrum, alltså förbjuda bruket av pervoglasögon med inbyggda dolda kameror och AI-kopplingar, som framför allt säljs av Facebook (Meta) under varumärken som t ex Ray-Ban.
Som svenska journalister avslöjat spelar glasögonen in och detta skickas till AI-träningsfabriker i t ex Afrika där anställda sitter och tittar på privat innehåll och kategoriserar för att träna Facebooks AI på det hela.
Utöver det ger glasögonen utmärkta möjligheter att i det dolda spela in andra människor.
Norge ska nu bli de första att förvisso tillfälligt förbjuda glassholes på många allmänna platser. Financial Times:
”Norway, for now though, has gone the furthest, and says it will bring out a proposal for a temporary ban soon as well as setting up an expert group to lay the groundwork for permanent regulation. The locations for a ban could include beaches, museums, shopping centres, kindergartens, playgrounds, healthcare facilities, changing rooms for fitness centres, and even universities, the government has indicated.”
Den blinkande lampan kan förstås enkelt tejpas, målas eller spacklas över.
Glasögonen marknadsförs hårt hos svenska optikkedjor. En nederländsk återförsäljare har dock känt vart vinden blåser och stoppat försäljningen, men sådan moralisk kompass har nu inte de stora svenska kedjorna.
Privat kan man förstås redan förbjuda glasögonen, likt den norska oljejätten Equinor gjort, och du kan förtstås vägra släppa in ett glasshole i din bostad. Myndigheter och företag med skyddsobjekt eller annan skyddsvärd verksamhet bör förstås rakt av förbjuda glassholes från att komma in i lokalerna, samt kontrollera alla besökare som bär glasögon, åtminstone de med tjocka bågar.

I en rapport från finanspolisen framgår det att rysk organiserad brottslighet tvättar mångmiljardbelopp i ”industriell skala” via svenska banker:
”Penningtvättens omfattning bedöms vara unik både i antal involverade företag, personer och bankkonton likväl som i kronor. Misstänkta transaktioner motsvarande 2,9 miljarder svenska kronor har analyserats inom den tidsbegränsade operationen och över 3 000 misstänkta unika personobjekt och företag har ingått i materialet.
[…]
Transaktioner inom Sverige utgör 75 procent av de totala beloppen, medan utgående internationella flöden utgör cirka en femtedel och resterande del avser inkommande transaktioner till Sverige. Kontoöverföringar stod för nästan 90 procent av beloppen som gick utomlands, resterande var i stort sett uteslutande korttransaktioner.”
Man riktar skarp kritik mot de svenska bankerna man är satta att övervaka:
”Även om bankernas arbete mot penningtvätt utvecklas kontinuerligt, bedöms det inte vara tillräckligt effektivt. Under operationen identifierades misstänkta transaktioner på 2,9 miljarder kronor, varav 75 procent inom Sverige. Detta understryker behovet av stärkt sårbarhetsreducerandearbete hos bankerna.”
Räkna således med ännu hårdare kontroller och KYC-formulär och nekade transaktioner för dig som hederlig svensk bankkund, medan svenska banker fortsätter tjäna pengar på rysk penningtvätt.
Korrupta Dagens Industri, som alltid sitter vid fötterna på svenska banker och storföretag – ingen journalist på DI vill bränna karriärvägar eller reklamkampanjer hos DI – väljer dock att peka ut de 20% av transaktionerna som går till andra länder och de svenska storbankernas konkurrent Revolut istället för att rubriksätta att de svenska bankerna är de största skurkarna här. De svenska bankerna känner väl konkurrensen blåsa med deras oförmåga till modernisering av sina system och integration med europeiska banker och omedelbara överföringar inom EU och försöker därmed misstänkliggöra största konkurrenten för att rikta bort uppmärksamheten från den egna penningtvätten åt ryska maffian.
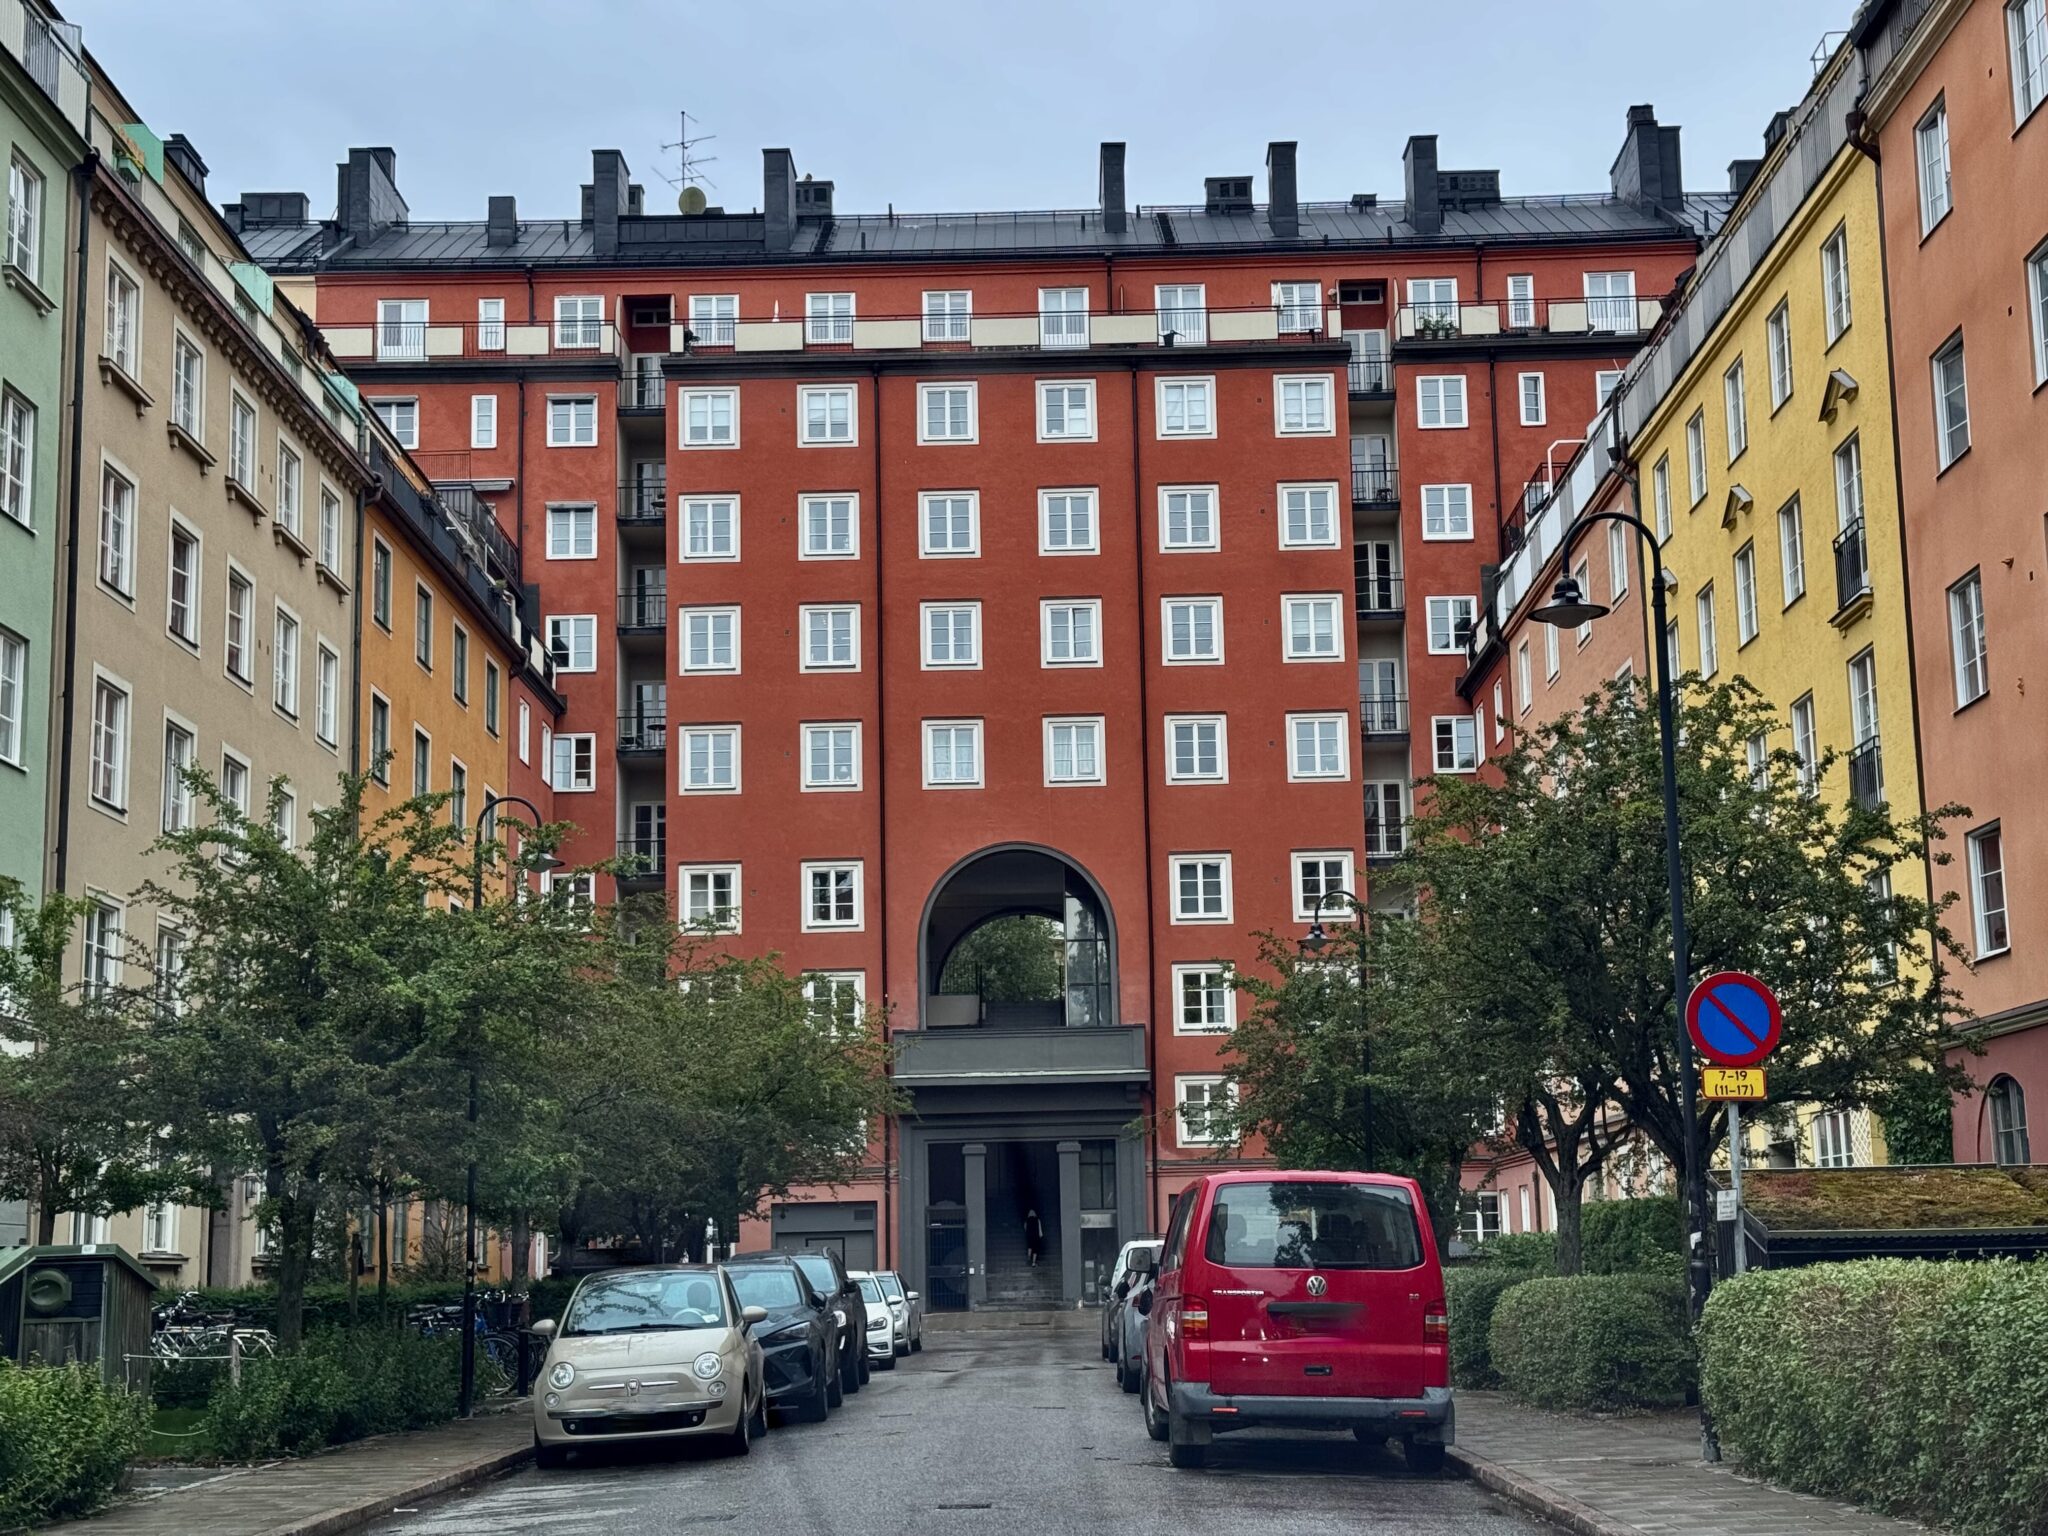
Mäklarstatistik visar att den glidande medelvärdeskvoten för priserna på lägenheter steg i september, men backade något för villor. Detta kallas ”priserna i september”, men är alltså priserna i september, augusti och juli dividerat med priserna i augusti, juli och juni, och endast en av sex faktorer handlar alltså om september, medan fyra handlar om augusti och juli.
I riket steg lägenheternas glidande medelvärdeskvot +1.6% på en månad och villor backade -0.4%. Regionala och lokala skillnader nedan:
Lägenheter steg mest procentuellt i Stor-Stockholm, men kostar förstås mest i centrala Stockholm där snittpriset nu är 124 122:- SEK per m2.
| Bostadsrätter | En månad | Tre månader | Ett år | Medelpris SEK/m2 |
| Riket | + 1,6% | ± 0,0% | + 5,4% | 50 236 |
| Centrala Stockholm | + 1,1% | + 0,9% | + 9,3% | 124 122 |
| Stor-Stockholm | + 2,0% | – 1,0% | + 6,5% | 74 193 |
| Centrala Göteborg | + 0,5% | – 0,5% | + 5,8% | 70 370 |
| Stor-Göteborg | + 1,2% | + 1,4% | + 4,3% | 49 179 |
| Centrala Malmö | – 0,1% | – 1,9% | + 1,8% | 40 474 |
| Stor-Malmö | + 1,2% | + 2,1% | + 3,0% | 37 740 |
Villapriserna steg bara i Stor-Göteborg, men föll i övriga angivna delar av landet
| Villor | En månad | Tre månader | Ett år | Medelpris SEK |
| Riket | – 0,4% | + 1,3% | + 3,9% | 4 398 000 |
| Stor-Stockholm | – 0,6% | + 0,1% | + 5,4% | 7 674 000 |
| Stor-Göteborg | + 1,6% | + 1,7% | + 4,4% | 5 953 000 |
| Stor-Malmö | + 0,5% | + 2,3% | + 5,2% | 5 766 000 |
Mäklarsamfundets VD säger i pressmeddelandet:
”I vår kvartalsundersökning med medlemmar ges bilden av en marknad med god aptit som upplevs som mer förutsägbar än på länge, trots osäkerheten om framtida räntor.”
Inget nytt, mäklare tror alltid på stigande priser. Även om de faller så stiger de egentligen.
Investeringar i värdepapper och fonder innebär alltid en risk. En investering kan både öka och minska i värde och det är inte säkert att du får tillbaka det investerade kapitalet.